
18 أكتوبر 2026، ارتفعت أسهم ثمانية بنوك في سوق الأسهم السعودي بنهاية جلسة الخميس 15 أكتوبر، بقيادة الجزيرة بصعود 1.26%، مقابل تراجع البنك السعودي للاستثمار وبي إس إف. ويستقبل القطاع تطورات الحرب خلال عطلة نهاية الأسبوع بملفات تتجاوز حركة الأسعار، تشمل تكلفة الودائع، والطلب على التمويل، وقدرة العملاء على السداد، واستمرارية خدمات المدفوعات.
أسعار الأسهم: الجزيرة تقود الصعود وبي إس إف تتراجع
| الشركة والرمز | الإغلاق (ريال) | التغير (ريال) | التغير النسبي | الكمية المتداولة (سهم) | عدد الصفقات |
|---|---|---|---|---|---|
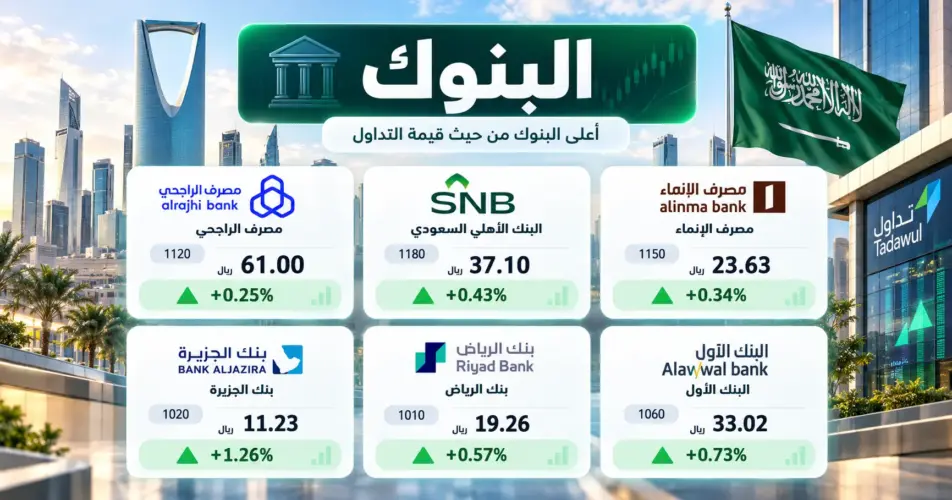
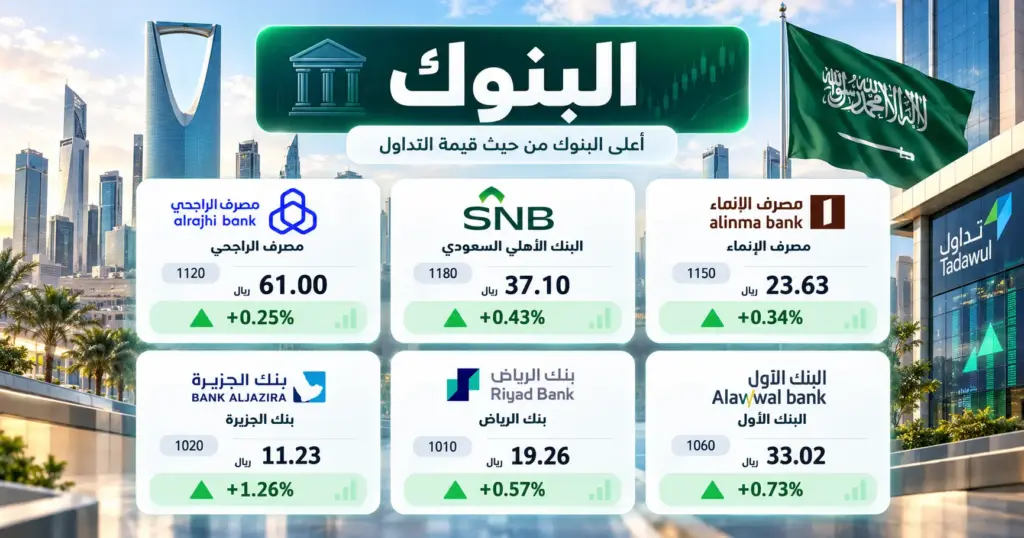
| الرياض (1010) | 19.26 | +0.11 | +0.57% | 2,021,317 | 2,666 |
| الجزيرة (1020) | 11.23 | +0.14 | +1.26% | 6,380,041 | 5,641 |
| الاستثمار (1030) | 11.42 | -0.08 | -0.70% | 565,386 | 1,679 |
| بي إس إف (1050) | 19.60 | -0.25 | -1.26% | 948,925 | 1,920 |
| الأول (1060) | 33.02 | +0.24 | +0.73% | 1,132,804 | 3,171 |
| العربي (1080) | 21.50 | +0.12 | +0.56% | 1,045,798 | 2,479 |
| الراجحي (1120) | 61.00 | +0.15 | +0.25% | 4,428,807 | 12,496 |
| البلاد (1140) | 21.95 | +0.09 | +0.41% | 1,270,315 | 3,552 |
| الإنماء (1150) | 23.63 | +0.08 | +0.34% | 3,369,379 | 7,706 |
| الأهلي (1180) | 37.10 | +0.16 | +0.43% | 2,804,366 | 4,204 |
أنهى سهم الجزيرة الجلسة عند 11.23 ريال، مرتفعاً 0.14 ريال، مع تداول نحو 6.38 ملايين سهم، وهي أعلى كمية بين البنوك العشرة. وصعد الأول 0.73% إلى 33.02 ريال، والرياض 0.57% إلى 19.26 ريال، والعربي 0.56% إلى 21.50 ريال. وأغلق كل من الأول والرياض والعربي عند أعلى سعر سجله خلال الجلسة.
وارتفع الأهلي 0.43% إلى 37.10 ريال، والبلاد 0.41% إلى 21.95 ريال، والإنماء 0.34% إلى 23.63 ريال، والراجحي 0.25% إلى 61 ريالاً. وسجّل الراجحي 12,496 صفقة بتداول نحو 4.43 ملايين سهم، تلاه الإنماء من حيث عدد الصفقات بـ7,706 صفقات. وفي المقابل، تراجع بي إس إف 1.26% إلى 19.60 ريال، والاستثمار 0.70% إلى 11.42 ريال.
المؤشر العام والنفط قبل تداولات الأسبوع الجديد
جاء ارتفاع غالبية أسهم البنوك في جلسة انخفض خلالها تاسي 32.29 نقطة، مع تراجع أسهم 182 شركة وارتفاع 74 شركة. وكان الراجحي والأهلي ضمن الأسهم الأكثر نشاطاً من حيث قيمة التداول على مستوى السوق الرئيسية، بما يبرز حضور البنوك في التعاملات رغم تراجع المؤشر العام.
وبعد إغلاق الأسهم المحلية، أنهت عقود برنت جلسة الجمعة 16 أكتوبر مرتفعة 3.7% إلى 109.86 دولارات للبرميل. وأعلن التحالف ليل السبت إلى الأحد اعتراض مسيّرة في المنطقة الشرقية ومسيّرتين بمنطقة الرياض، وصاروخين باليستيين قال إن الحوثيين أطلقوهما باتجاه خميس مشيط. وتضيف هذه التطورات مخاطر جديدة إلى تقييم تداولات الأسبوع المقبل.
الحرب والودائع: تكلفة التمويل قبل نمو القروض
تبدأ حساسية البنوك من مصادر التمويل وتركيبة الودائع. فإذا زاد طلب العملاء على السيولة أو اشتدت المنافسة على استقطاب الودائع لأجل، فقد ترتفع تكلفة الأموال التي يستخدمها البنك في منح التمويل. ويختلف الأثر بحسب حصة الحسابات الجارية، ومدى تنوع المودعين، وتوقيت استحقاق الودائع والالتزامات الأخرى.
وقد توفر قاعدة ودائع مستقرة مساحة أكبر لمواصلة التمويل بشروط مناسبة، بينما يجعل الاعتماد المتزايد على التمويل مرتفع التكلفة نمو القروض أقل مساهمة في الربح. كما قد تختلف حركة ودائع الأفراد عن ودائع الشركات التي تحتاج إلى سداد رواتب وموردين أو تمويل مخزون إضافي خلال الاضطراب.
ولا تعني زيادة أسعار الطاقة انتقال دعم فوري إلى جميع البنوك. فقد تدعم إيرادات النفط النشاط والإنفاق إذا استمرت الصادرات والتحصيل، بينما ترفع زيادة تكاليف الوقود والشحن أعباء عملاء في قطاعات أخرى. ويتوقف صافي الأثر على مدة الاضطراب ومزيج الأنشطة الممولة وتوقيت تدفق الأموال إلى الاقتصاد.
تحليل الأسهم المصرفية: الفائدة وهوامش الربح
إذا أدت صدمة الطاقة إلى ضغوط تضخمية أطول، فقد تتغير توقعات أسعار الفائدة وتكلفة التمويل. لكن أثر ذلك على هامش ربح البنك يرتبط بسرعة إعادة تسعير القروض مقارنة بالودائع؛ فبعض التسهيلات تتغير عوائدها دورياً، بينما تستمر تسهيلات أخرى بعائد ثابت حتى موعد الاستحقاق أو إعادة التسعير.
ويظهر الاختلاف أيضاً عند انخفاض الفائدة: قد تتراجع عوائد الأصول سريعاً، في حين تبقى تكلفة بعض الودائع مرتبطة بعقود لم تستحق بعد. لذلك تتطلب مقارنة الراجحي والأهلي والرياض والأول وبقية البنوك قراءة هامش صافي دخل التمويل أو الفائدة، وتكلفة الودائع، وحجم الأصول المدرة للدخل، مع مراعاة اختلاف مزيج الأعمال.
جودة الائتمان: من تعطل النشاط إلى المخصصات
تمر مخاطر الحرب إلى محافظ الشركات عبر التدفقات النقدية للمقترضين. فإذا تراجعت إيرادات عميل في السفر أو الضيافة، أو تأخر تسليم مشروع أو تحصيل مستحقاته، فقد ترتفع حاجته إلى تمويل قصير الأجل وتتراجع قدرته على خدمة الدين. وتختلف النتيجة مع الضمانات والمراكز المالية للعملاء ومدى تركز المحفظة في نشاط واحد.
وقد يؤدي ارتفاع مخاطر الائتمان إلى زيادة المخصصات قبل ظهور تعثر فعلي في السداد. ومن ثم، يمكن لنمو دخل التمويل أن يتزامن مع ضغط على صافي الربح إذا ارتفعت تكلفة المخاطر. وتساعد قراءة القروض المتعثرة وتغطيتها بالمخصصات والتغير في جودة المحفظة على فهم هذا الفرق.
وفي تمويل الأفراد، تؤثر استمرارية الدخل والالتزامات الشهرية ومدد التمويل في القدرة على السداد. أما التمويل العقاري فتضاف إليه طبيعة العائد وتقييم الضمانات وآجال الاستحقاق. ولا يكفي نمو المحفظة وحده لتقدير الربحية المستقبلية من دون معرفة جودة التمويلات الجديدة وتكلفة جذب الأموال اللازمة لها.
السيولة ورأس المال واستمرارية المدفوعات
تمنح الأصول السائلة عالية الجودة البنك قدرة على تلبية احتياجات السحب والتسوية، بينما يدعم التمويل المستقر الأصول الأطول أجلاً. وفي ظروف التقلب، تكتسب نسب تغطية السيولة وصافي التمويل المستقر أهمية إلى جانب كفاية رأس المال وقدرته على استيعاب خسائر محتملة؛ فكل مؤشر يعالج جانباً مختلفاً من قدرة البنك على الوفاء بالتزاماته.
وقد يؤدي تأجيل بعض المشروعات إلى تباطؤ طلب التمويل، بينما تزيد شركات أخرى استخدام التسهيلات القائمة لتغطية احتياجات التشغيل. كما تتأثر رسوم التجارة والتحويلات بحركة العملاء الفعلية. وتحتاج البنوك إلى استمرار القنوات الرقمية وأنظمة التسوية وخطط استمرارية الأعمال حتى مع تغير ساعات العمل أو تعطل مواقع تشغيلية محددة.
الاستثمار في الأسهم البنكية: الربحية والتوزيعات
بالنسبة إلى المستثمر السعودي، تجمع قراءة الاستثمار في الأسهم البنكية بين العائد على حقوق الملكية، وجودة الأصول، وتكلفة المخاطر، ومتطلبات رأس المال. ويحتاج انخفاض مضاعف القيمة الدفترية إلى تفسيره في ضوء هذه العناصر؛ إذ قد يعكس تقييماً أقل أو توقعات بربحية أضعف بحسب وضع البنك.
وفي الاستثمار طويل الأجل، ترتبط استدامة التوزيعات بالأرباح ورأس المال وخطط التوسع، بينما يتأثر تداول الأسهم قصير الأجل بالأخبار ومستوى السيولة والتقلب. وقد تستمر مؤسسة مصرفية في تحقيق أرباح مع احتفاظها بجزء أكبر منها لدعم النمو أو مواجهة مخاطر إضافية، ما يجعل الربح المحاسبي والتوزيع النقدي عنصرين مختلفين في التقييم.
تحديث القطاع: تعاون محتمل مع الصين في المدفوعات
في تصريحات نُشرت يوم 16 أكتوبر، أشار محافظ البنك المركزي السعودي أيمن السياري إلى إمكان بحث تعاون مستقبلي مع الصين وتبادل الخبرات في أنظمة المدفوعات الإقليمية. وجاءت التصريحات على هامش اجتماع محافظي البنوك المركزية الخليجية مع محافظ البنك المركزي الصيني، الذي عُقد في بانكوك يوم 14 أكتوبر، ضمن الاجتماعات السنوية لصندوق النقد والبنك الدوليين.
ويتصل هذا المسار بخدمات التسوية والتحويلات وتمويل التجارة، وتبقى استفادة البنوك منه مرتبطة بما ينفذ من ترتيبات وبحجم استخدامها. وأشار السياري إلى دور نظام التسوية الإجمالية الآنية الخليجي «آفاق» في تطوير البنية التحتية للمدفوعات، وإلى أهمية مواكبة ترتيبات الدفع لنمو التجارة والاستثمارات العابرة للحدود.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.