
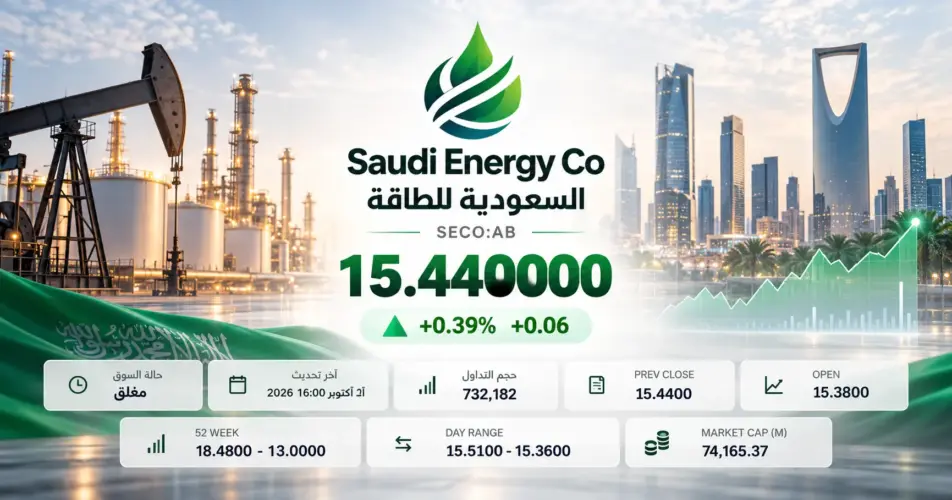
20 أكتوبر 2026، أغلق سهم السعودية للطاقة جلسة الاثنين 19 أكتوبر عند 15.44 ريال، مرتفعاً 0.39%، بمكسب 0.06 ريال. وجاء الصعود في جلسة تراجع فيها السوق السعودي، بينما يرتبط تقييم الشركة بنمو الأصول الكهربائية المنظمة، وتكلفة تمويل برنامجها الاستثماري، وقدرتها على المحافظة على موثوقية الإمداد خلال الحرب والتوترات الإقليمية.
أداء سهم السعودية للطاقة في سوق الأسهم السعودي
| الشركة والرمز | السعر (ريال) | التغير | الكمية المتداولة (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|
| السعودية للطاقة (5110) | 15.44 | +0.39% | 732,182 | 11,287,784 |
افتتح السهم عند 15.38 ريال، وهو إغلاق الجلسة السابقة، وتداول بين 15.36 و15.51 ريال. وسجلت التعاملات 2,360 صفقة، فيما بلغت القيمة السوقية نحو 64.33 مليار ريال. وجاء حجم تداول الأسهم دون متوسط الأشهر الثلاثة البالغ نحو 1.04 مليون سهم.
وبقي السهم مرتفعاً 9.89% منذ بداية العام، رغم انخفاضه 10.23% خلال ثلاثة أشهر. وفي جلسة الاثنين نفسها، خسر المؤشر العام «تاسي» 66.15 نقطة، بما يعادل 0.65%، ليغلق عند 10,123.62 نقطة، مع تداولات بنحو 3.6 مليارات ريال وتراجع أسهم 200 شركة مقابل ارتفاع 63 شركة.
النتائج المالية: ما العائد للأسهم العادية؟
سجلت السعودية للطاقة إيرادات بنحو 52.2 مليار ريال في النصف الأول من 2026، بنمو 10.5%، فيما ارتفع صافي الربح قبل خصم توزيعات أداة المضاربة إلى نحو 6.72 مليار ريال، بزيادة 7.5%. ودعمت النتائج زيادة الإيراد المطلوب المعترف به مع توسع قاعدة الأصول المنظمة، ونمو إيرادات إنتاج الكهرباء والعملاء.
| البند — النصف الأول 2026 | القيمة (مليار ريال، مقربة) | النمو السنوي، مقرب |
|---|---|---|
| الإيرادات | 52.20 | +10.5% |
| الربح التشغيلي | 9.80 | +7.6% |
| صافي الربح قبل توزيعات أداة المضاربة | 6.72 | +7.5% |
| الربح بعد خصم توزيعات أداة المضاربة | 2.23 | +20% |
وبعد خصم توزيعات أداة المضاربة البالغة 4.495 مليار ريال، بلغ الربح العائد للأسهم العادية نحو 2.228 مليار ريال، مقابل 1.864 مليار ريال قبل عام. وبلغت ربحية السهم الأساسية والمخفضة للنصف الأول 0.53 ريال، مقابل 0.45 ريال؛ وهي الأرقام التي تعكس حصة المساهم العادي بعد هذا الخصم.
أما الربع الثاني وحده، فسجل صافي ربح قبل توزيعات أداة المضاربة بنحو 4.89 مليار ريال، منخفضاً 7.43%، رغم نمو الإيرادات 11.33% إلى نحو 30.86 مليار ريال. وأرجعت الشركة التراجع إلى زيادة مصاريف التشغيل والصيانة المرتبطة بتوسع الأصول ودعم موثوقية الخدمة، وارتفاع صافي تكاليف التمويل لتمويل الإنفاق الرأسمالي.
الأصول المنظمة: متى يتحول الإنفاق إلى عائد؟
بلغت قاعدة الأصول المنظمة للشبكة الكهربائية 271.8 مليار ريال بنهاية يونيو، مرتفعة 14.1% على أساس سنوي. وزادت بمقدار 15.9 مليار ريال خلال النصف الأول، مع دخول مشاريع رأسمالية مكتملة إلى الخدمة وضمها إلى القاعدة، ما يدعم الإيرادات المطلوبة وفق الإطار التنظيمي.
وبلغ الإنفاق الرأسمالي المعدل للنصف الأول 38.7 مليار ريال، بزيادة 6%، بعد استبعاد المستحقات ومشاريع النقل والتوزيع الممولة من العملاء. وتركز الاستثمار على الشبكات وبطاريات تخزين الطاقة وبنية التوليد. كما جمعت الشركة تمويلات بقيمة 47.9 مليار ريال خلال الفترة عبر الصكوك والتسهيلات المختلفة، بما يعكس حجم احتياجات تنفيذ التوسع.
وفي الاستثمار طويل الأجل، يؤثر توقيت اكتمال المشاريع وانتقالها إلى التشغيل المنظم في العائد المحقق من الإنفاق. فالمشاريع تحت التنفيذ تحتاج إلى تمويل قبل مساهمتها الكاملة في الإيرادات، وقد يؤدي تأخرها إلى امتداد فترة تحمل التكلفة، فيما تدعم إضافة الأصول المنجزة إلى القاعدة المنظمة نمو النشاط.
الحرب وسوق الطاقة: مخاطر التشغيل والتمويل
تأتي هذه المعادلة مع استمرار الحرب بين الولايات المتحدة وإيران والمخاطر الأمنية الإقليمية، بالتزامن مع جهود دبلوماسية لخفض التصعيد. وبالنسبة لشركة مرافق كهربائية، تبرز سلامة محطات التوليد والنقل والتوزيع واستمرار الخدمة؛ فإذا وقع اضطراب في أحد الأصول، فقد يستدعي إصلاحات طارئة أو إعادة توجيه الأحمال واستخدام بدائل تشغيلية.
وقد تؤثر اضطرابات الملاحة وسلاسل التوريد في مواعيد وصول المحولات والكابلات وقطع الغيار، أو ترفع تكلفة الشحن والتأمين. ويتوقف الأثر في تنفيذ المشاريع والصيانة على المخزون والعقود والبدائل المتاحة. كذلك قد تؤدي علاوة مخاطر أعلى على التمويل الجديد أو إعادة التمويل إلى زيادة كلفة التوسع، بحسب أسعار الاقتراض وآجاله والتحوطات.
ولا ينتقل ارتفاع النفط بالضرورة إلى أرباح السعودية للطاقة كما يحدث لدى منتج للخام؛ إذ يرتبط أثر الوقود بعقود التوريد والتكاليف المعترف بها وآليات التسوية التنظيمية. وفي المقابل، يظل توسع الأصول مصحوباً باحتياجات للصيانة والتمويل، وهي ضغوط ظهرت بالفعل في تفسير نتائج الربع الثاني.
التقييم وتوزيعات الأرباح
بلغ مكرر الربحية لآخر 12 شهراً نحو 14.68 مرة، مع ربحية سهم سنوية متحركة تقارب 1.05 ريال وعائد توزيعات نقدية تاريخي بنحو 4.53%. وتختلف هذه الفترة عن ربحية النصف الأول البالغة 0.53 ريال. كما أن العائد التاريخي يستند إلى توزيع سابق، ولا يمثل تعهداً بقيمة التوزيعات المقبلة.
وكانت الجمعية العامة المنعقدة في 5 مايو 2026 قد وافقت على توزيع 0.70 ريال للسهم عن العام المالي 2025، مع أحقية في التاريخ نفسه وموعد توزيع في الأول من يونيو 2026.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.