
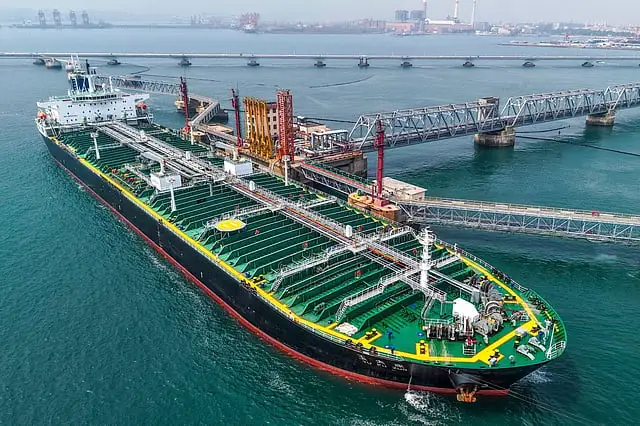
22 أكتوبر 2026, استعادت صادرات النفط من الشرق الأوسط جانباً كبيراً من تدفقاتها عبر خطوط الأنابيب والموانئ البديلة وعمليات النقل بين الناقلات، فيما ظلت إمدادات الوقود أقل تعافياً. وتشير تقديرات كبلر المتداولة للأسبوع المنتهي في 18 أكتوبر إلى بلوغ صادرات المنتجين في المنطقة، باستثناء إيران، نحو 24.6 مليون برميل يومياً، مقابل مستوى مقارن قبل الحرب يبلغ 23.3 مليون برميل يومياً.
وتعكس هذه القراءة تحسناً في قدرة المنتجين على إيصال النفط إلى الأسواق، لكنها تقدير أسبوعي قابل للمراجعة، ولا تعني عودة حركة الملاحة عبر مضيق هرمز إلى أوضاعها المعتادة أو انتهاء الضغوط على الديزل وبقية المشتقات النفطية.
السعودية والإمارات توسعان منافذ تصدير النفط
برزت خطوط الأنابيب باعتبارها منفذاً رئيسياً لاستمرار الشحنات. ففي السعودية، يربط خط شرق–غرب منشآت الإنتاج في المنطقة الشرقية بمدينة ينبع على البحر الأحمر، بما يتيح تصدير الخام من الساحل الغربي. وفي الإمارات، يصل خط أبوظبي للنفط الخام إلى محطة التصدير في الفجيرة، ويبلغ طوله نحو 406 كيلومترات.
وقدرت كبلر حصة الخام الذي غادر المنطقة من دون عبور هرمز بنحو 40% خلال سبتمبر، مقابل 17% قبل الحرب. وتوزعت الصادرات آنذاك بين 60% عبر المضيق، و23% من ساحل خليج عُمان، و17% عبر البحر الأحمر.
أما الكويت وقطر ومعظم صادرات العراق، فلا تتوافر لها منافذ مماثلة تتجاوز المضيق، ما يجعل تعافي شحناتها أكثر ارتباطاً بإمكان العبور البحري.
نقل الشحنات بين الناقلات يعيد تشكيل التجارة
أصبح جزء كبير من الخام يصل إلى المشترين على مرحلتين: ناقلة تحمل الشحنة من داخل الخليج وتعبر هرمز، ثم تنقلها إلى سفينة أخرى قبالة الفجيرة أو صحار لمواصلة الرحلة. وتقدر كبلر أن أكثر من 70% من الخام الذي عبر المضيق في أغسطس انتقل بين ناقلات في البحر.
ويتيح هذا النظام استمرار التدفقات، لكنه يضيف عمليات مناولة ويشغل ناقلات في رحلات متكررة. كما أن توقف بعض السفن عن بث إشارات التعريف يجعل تقديرات الشحنات الحديثة عرضة للتحديث عند اكتمال معلومات الرحلات.
المنتجات المكررة دون نصف مستويات ما قبل الحرب
في المقابل، تظهر بيانات وكالة الطاقة الدولية أن تحسن شحنات الخام لم يمتد بالوتيرة نفسها إلى الوقود. وبلغت صادرات الخام الخليجية 13.9 مليون برميل يومياً في سبتمبر، متجاوزة 75% من مستويات ما قبل الحرب، بينما بقيت شحنات المنتجات المكررة وغاز البترول المسال دون نصف مستوياتها السابقة.
| الفئة | سبتمبر 2026 | قبل الحرب |
|---|---|---|
| المنتجات المكررة | 1.90 | 4.70 |
| غاز البترول المسال | 0.67 | 1.50 |
وتخص هذه الأرقام متوسطات سبتمبر في تقديرات وكالة الطاقة الدولية؛ لذلك لا تمثل مقارنة مباشرة مع القراءة الأسبوعية الأحدث لصادرات النفط.
لماذا تستمر الضغوط على سوق الوقود؟
وصول كميات أكبر من الخام لا يضمن توافر الكمية نفسها من الديزل أو وقود الطائرات. فالإمدادات النهائية تتوقف أيضاً على تشغيل المصافي وقدرتها على إنتاج المشتقات المطلوبة وشحنها إلى مناطق الاستهلاك. كما تضيف أجور النقل والتأمين المرتفعة أعباءً إلى تكلفة البرميل عند وصوله إلى المشتري.
وتتوقع وكالة الطاقة الدولية استمرار العجز في ميزان النفط حتى نهاية 2026، مع احتمال امتداد قيود إمدادات المقطرات الوسطى إلى 2027. وبذلك تبقى قدرة المصافي ومسارات شحن الوقود عاملين حاسمين، حتى مع تحسن صادرات الخام.
أخبار
- الجيش اليمني يعلن تنفيذ 753 عملية استهداف ضد الحوثيين خلال 24 ساعة
- مقتل فلسطينيين بعد اشتباك عند حاجز إسرائيلي في الخليل استمر نحو 20 دقيقة
- ترامب: لم يعد هناك من نتفاوض معه في إيران.. والحرب ستنتهي قريبًا
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.