
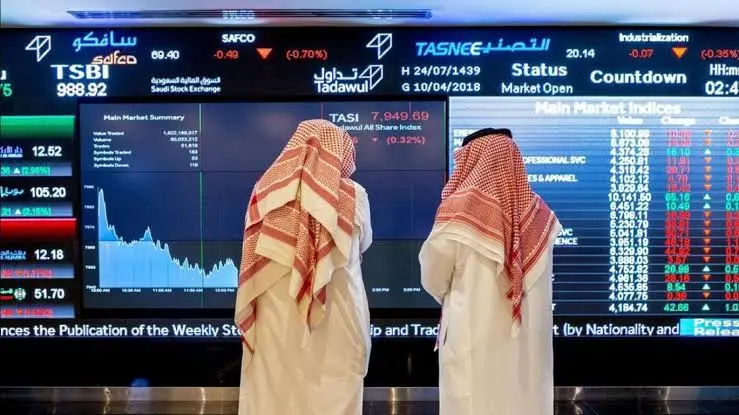
تاسي يقترب من 10 آلاف نقطة وسط تصاعد مخاطر الحرب في الشرق الأوسط
16 أكتوبر 2026، أنهى مؤشر السوق السعودية الرئيسية «تاسي» جلسة الخميس عند 10,106.54 نقطة، منخفضاً 32.29 نقطة، بنسبة 0.32%، ليسجل خسارة أسبوعية بلغت 2.6%. ويأتي اقترابه من مستوى 10 آلاف نقطة وسط تصاعد الهجمات على السعودية واضطراب الملاحة الإقليمية، في وقت يعيد فيه المستثمرون تقييم أثر الحرب على النمو وأرباح الشركات وتكلفة التمويل.
ضغط واسع على الأسهم رغم تباطؤ خسائر المؤشر
| البند | بيانات جلسة الخميس |
|---|---|
| الجلسة | الخميس 15 أكتوبر 2026 |
| التغير بالنقاط | -32.29 نقطة |
| إغلاق الجلسة السابقة | 10,138.83 نقطة |
| النطاق اليومي | 10,034.79–10,133.99 نقطة |
| الكمية المتداولة | نحو 258.73 مليون سهم |
| الأسهم المرتفعة والمنخفضة | 74 مرتفعة مقابل 182 منخفضة |
| مؤشر نمو حد أعلى | 21,842.76 نقطة؛ ارتفاع 0.05% |
انخفضت أسهم 182 شركة مقابل ارتفاع 74 شركة، وبلغت قيمة التداولات نحو 3.6 مليارات ريال. وارتفعت الكمية المتداولة إلى نحو 258.73 مليون سهم، مقارنة بنحو 209.85 مليون سهم في جلسة الأربعاء، ما يعكس نشاطاً أكبر بالتزامن مع استمرار التراجع.
وكان تاسي قد خسر 1.74% يوم الأربعاء، قبل أن تتباطأ وتيرة هبوطه الخميس. لكن تراجع عدد كبير من الأسهم يوضح أن الضغط لم يقتصر على حركة المؤشر العام. وفي المقابل، ارتفع مؤشر «نمو حد أعلى» 10.39 نقاط إلى 21,842.76 نقطة، بنسبة 0.05%، بما يعكس تبايناً بين السوقين.
كيف انتقل التصعيد الإقليمي إلى حسابات السوق؟
أعلنت وزارة الطاقة أن مبنى إدارياً تابعاً لأرامكو في الظهران استُهدف مساء 13 أكتوبر، ما تسبب في حريق محدود دون إصابات أو وفيات. وتزامن ذلك مع تهديدات حوثية باستمرار استهداف المطارات والمنشآت النفطية، فيما بقيت اضطرابات الملاحة في مضيق هرمز عاملاً ضاغطاً على الثقة الإقليمية.
وفي 15 أكتوبر، تبنى مجلس الأمن بياناً رئاسياً يدين تصاعد هجمات الحوثيين على السعودية. ويضيف التحرك الدولي مساراً سياسياً إلى المشهد، لكن أثره الاقتصادي يتوقف على ما يتبعه من تغير فعلي في وتيرة الهجمات وأمن المنشآت وحركة التجارة.
تحليلياً، يمكن لهذه المخاطر أن تضغط على أسعار الأسهم قبل ظهور خسائر في القوائم المالية. فالمستثمر قد يطلب عائداً أعلى مقابل الاحتفاظ بأصل أصبح أكثر عرضة لتعطل النشاط أو لتقلب الأرباح؛ وهذا ما يُعرف بارتفاع علاوة المخاطر، وقد يخفض التقييم الذي يقبل دفعه حتى إذا بقيت الأرباح المعلنة مستقرة مؤقتاً.
النفط المرتفع لا يضمن مكاسب للأسهم السعودية
تتوقف استفادة الاقتصاد المصدر للنفط من ارتفاع الأسعار على قدرته على إنتاج الخام وإيصاله إلى المشترين. فإذا صاحب السعر المرتفع تعطل في الشحن أو زيادة في تكاليف التأمين والنقل، فقد تتقلص المنفعة. كما تختلف النتيجة بين شركة منتجة للطاقة وشركة تستهلك الوقود أو تستورد مدخلات إنتاجها.
وتوفر مسارات التصدير البديلة، ومنها خط شرق–غرب إلى ساحل البحر الأحمر، قدرة على تخفيف جانب من مخاطر هرمز. لكن استمرار الحرب يبقي مدة الرحلات وسلامة الممرات وكلفة الخدمات اللوجستية عناصر مؤثرة في الإيرادات والهوامش. لذلك تصبح استمرارية التشغيل والتسليم أكثر دلالة على الأرباح من حركة سعر البرميل وحدها.
توقعات النمو تكشف حجم التحدي
يتوقع صندوق النقد الدولي، في تقديرات أكتوبر، انكماش الاقتصاد السعودي 3.3% في 2026، قبل نمو متوقع يبلغ 7.9% في 2027. وهذه توقعات اقتصادية قابلة للتغير مع مسار الحرب وتعافي الإنتاج والتجارة، ولا تعني هبوط أرباح جميع الشركات بالنسبة نفسها أو ضمان انتعاش أسعار أسهمها في العام المقبل.
وحذر الصندوق في 15 أكتوبر من أن إطالة أمد الصراع وتجدد اضطرابات إنتاج الطاقة والشحن والبنية التحتية تمثل أبرز المخاطر على المنطقة. وبالنسبة للأسهم، يفسر ذلك أهمية مراجعة توقعات المبيعات والتكاليف والتدفقات النقدية، بدلاً من الاكتفاء بمقارنة السعر الحالي بأعلى سعر سابق.
التضخم والفائدة: قناة أخرى للضغط على التقييمات
بلغ التضخم السنوي في السعودية 1.9% في سبتمبر، مقابل 1.8% في أغسطس، بينما استقرت أسعار المستهلكين شهرياً. وارتفعت مجموعة السكن والمياه والكهرباء والغاز والوقود 3.6% سنوياً، والنقل 2.3%، والأغذية والمشروبات 1.4%. وتظهر هذه البيانات ضغوطاً متفاوتة بين البنود، مع بقاء التضخم العام دون 2%.
أما إذا أطالت تكاليف الطاقة والشحن المرتفعة فترة التضخم عالمياً، فقد تحد من مجال تيسير السياسة النقدية. ومع ارتباط الريال بالدولار، تظل الأوضاع النقدية الأميركية مهمة للتمويل المحلي. وارتفاع تكلفة الاقتراض قد يضغط على الشركات المثقلة بالديون، كما يرفع العائد الذي يقارن المستثمر به عائد الأسهم. وتختلف استجابة المصارف بحسب تكلفة الودائع ونمو الائتمان وجودة القروض.
اختلاف القطاعات يغير قراءة المخاطر
لا تتوزع آثار الحرب بالتساوي على الشركات. ويوضح الجدول التالي قنوات التعرض المحتملة، والمتغيرات التي تكشف انتقالها إلى النتائج المالية، من دون افتراض تحقق أثر سلبي لدى كل شركة في القطاع.
| القطاع | قناة التأثر المحتملة | البيانات الأكثر دلالة |
|---|---|---|
| الطاقة | استمرار الإنتاج والتصدير مقابل مخاطر التعطل وتكلفة النقل | كميات البيع والتسليم والإفصاحات التشغيلية |
| البتروكيماويات والصناعة | تغير تكلفة المدخلات والشحن مع تقلب الطلب | هوامش الربح والمخزون والطلبات الجديدة |
| المصارف | تكلفة الأموال وجودة الائتمان ونمو الطلب على التمويل | الودائع والمخصصات والقروض المتعثرة |
| النقل والسياحة | تغير الحركة والحجوزات وتكاليف الوقود والتأمين | حجم النشاط واستمرار الخدمات وهوامش التشغيل |
| العقار والشركات مرتفعة المديونية | حساسية التدفقات النقدية لتكلفة التمويل وتأخر التحصيل | آجال الديون والسيولة والتدفقات التشغيلية |
نفسية المستثمر: الحذر من القرارات المتسرعة
قد تدفع الأخبار المتلاحقة بعض المستثمرين إلى البيع خوفاً من اتساع الخسارة، بينما يندفع آخرون إلى الشراء لمجرد أن الأسعار هبطت كثيراً. والسلوكان قد يحولان تقلبات السوق إلى قرارات لا تتناسب مع قدرة صاحب المحفظة على تحمل الخسارة أو احتياجاته النقدية.
وتشير كثرة الأسهم المنخفضة إلى ضعف اتساع السوق، لكنها لا تكفي وحدها لوصف الوضع بالذعر أو إثبات خروج المستثمرين الأجانب. كذلك فإن ارتفاع حجم التداول يبين زيادة النشاط، ولا يحدد بمفرده هوية البائعين أو مدة احتفاظهم بالأسهم. وتحتاج قراءة التدفقات إلى بيانات صافي تعاملات فئات المستثمرين.
كيف تُدار المحفظة في هذه الظروف؟
تبدأ إدارة المخاطر بمراجعة الالتزامات القريبة والسيولة المتاحة، ثم حجم التمويل بالهامش والتركيز في شركة أو قطاع واحد. فالمحفظة التي تعتمد على الاقتراض قد تتعرض لضغط طلبات تغطية عند هبوط الأسعار، حتى إذا كان صاحبها يراهن على تعافٍ لاحق. ويساعد التنويع على خفض أثر المخاطر الخاصة بالشركات، مع استمرار تعرض المحفظة لهبوط السوق العام.
وبالنسبة للاستثمار طويل الأجل، تكون المراجعة مرتبطة بقدرة الشركة على توليد النقد وسداد الديون واستمرار نشاطها، وبمدى تغير التوقعات التي بُني عليها الاستثمار. أما زيادة المراكز أو خفضها فتحتاج إلى حدود مسبقة للمخاطرة وأفق زمني واضح؛ فالانخفاض وحده لا يثبت أن السهم رخيص، كما أن بقاء السعر دون تكلفة الشراء لا يبرر تجاهل تدهور أساسيات الشركة.
مستوى 10 آلاف نقطة وما الذي قد يغير الاتجاه؟
قد يساعد انخفاض وتيرة الهجمات وانتظام الإنتاج والشحن ووضوح أثر الأزمة على نتائج الشركات في تهدئة علاوة المخاطر. وفي المقابل، فإن تعطل مرافق إضافية أو استمرار ارتفاع تكاليف التشغيل قد يضغط على تقديرات الأرباح. وهذان مساران مشروطان بالتطورات الفعلية، ولا يحددان موعداً أو مستوى مضموناً لتعافي المؤشر.
يبقى مستوى 10 آلاف نقطة حاجزاً نفسياً قريباً، من دون أن يكفي قربه من الأسعار لإثبات أنه دعم فني يحمي السوق من الهبوط. وبلغ أدنى مستوى في جلسة الخميس 10,034.79 نقطة، قبل أن يغلق المؤشر أعلى منه بـ71.75 نقطة، مع بقائه دون الإغلاق السابق بـ32.29 نقطة.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.