
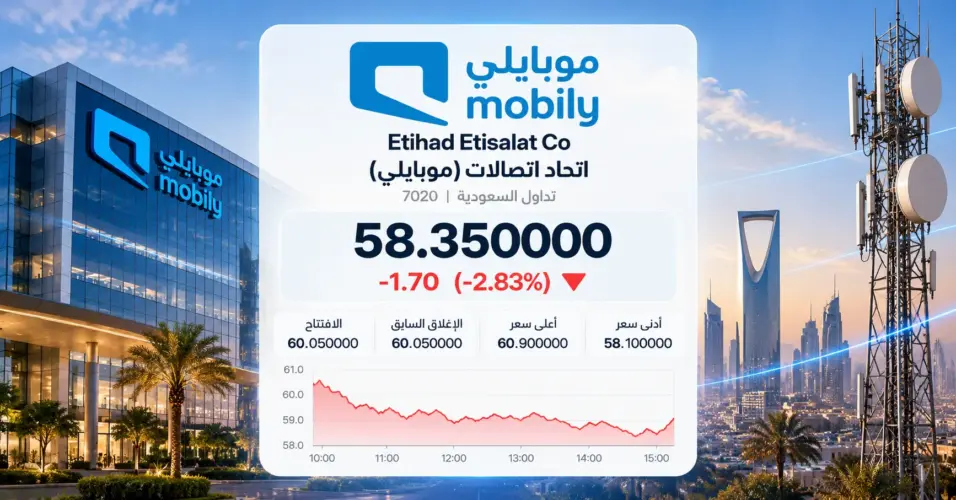
21 أكتوبر 2026، أغلق سهم شركة اتحاد اتصالات «موبايلي» جلسة الثلاثاء 20 أكتوبر عند 58.35 ريال، متراجعاً 2.83%، بخسارة 1.70 ريال. وتزامنت الجلسة مع إعلان نتائج الربع الثالث التي أظهرت ارتفاع صافي الربح إلى 925 مليون ريال، مقابل تراجع الربح التشغيلي، ما يبرز تفاوتاً بين نمو النشاط وأثر المصروفات على الأرباح.
أداء سهم موبايلي في سوق الأسهم السعودي
| الشركة والرمز | السعر (ريال) | التغير | الكمية المتداولة (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|
| موبايلي (7020) | 58.35 | -2.83% | 2,609,428 | 153,146,649 |
افتتح السهم عند 60.10 ريال، وهو أعلى مستوى خلال الجلسة، مقارنة بإغلاق سابق عند 60.05 ريال، وسجل أدنى سعر عند 57.55 ريال. وبلغ عدد الصفقات 6,448 صفقة، والقيمة السوقية نحو 44.93 مليار ريال، مع تداول كمية تعادل نحو 2.51 مرة متوسط الأشهر الثلاثة البالغ 1.04 مليون سهم.
وفي السوق السعودي، تراجع المؤشر العام «تاسي» 1.69% إلى 9,952.06 نقطة، بخسارة 171.56 نقطة، وبتداولات بلغت 3.8 مليارات ريال. وانخفضت أسهم 244 شركة مقابل ارتفاع 21 شركة. وجاء هبوط موبايلي أكبر من انخفاض المؤشر، فيما كانت الشركة ضمن الأسهم الأكثر نشاطاً من حيث قيمة التداول.
أحدث أخبار موبايلي: نتائج الربع الثالث في 20 أكتوبر
أعلنت الشركة نتائجها الأولية للأشهر التسعة المنتهية في سبتمبر يوم 20 أكتوبر. وبلغ صافي الربح للفترة 2.706 مليار ريال، بزيادة 7.68% سنوياً، فيما نمت الإيرادات 5.07% إلى 15.188 مليار ريال. وسجلت ربحية السهم للفترة 3.53 ريال، مقابل 3.27 ريال قبل عام.
| البند (مليون ريال) | الربع الثالث 2026 | الربع الثالث 2025 | التغير السنوي |
|---|---|---|---|
| الإيرادات | 5,068 | 4,849 | +4.52% |
| إجمالي الربح | 2,824 | 2,691 | +4.94% |
| الربح التشغيلي | 1,004 | 1,038 | -3.28% |
| صافي الربح | 925 | 916 | +0.98% |
وعزت موبايلي نمو إيرادات الربع الثالث إلى قطاعي الأفراد والنواقل والمشغلين، إلى جانب توسع قاعدة المشتركين. لكن ارتفاع مصروفات الاستهلاك والإطفاء خفض الربح التشغيلي 3.28%، رغم نمو المبيعات وإجمالي الربح.
وساعد انخفاض صافي المصروفات الأخرى إلى 53 مليون ريال، من 95 مليون ريال، على دعم صافي الربح، مع زيادة الدخل الآخر وتراجع تكاليف التمويل. وعلى أساس ربعي، ارتفع صافي الربح 2.66% عن 901 مليون ريال في الربع الثاني، بينما انخفضت الإيرادات 0.24%، نتيجة تراجع إيرادات قطاع الأعمال.
تحليل الأسهم: توسع العملاء لا يلغي ضغط الهوامش
ارتفع عدد مشتركي الهاتف المتنقل إلى 15.1 مليون مشترك، بنمو 12.3% سنوياً، ووصل مشتركو الألياف إلى المنازل إلى نحو 316 ألفاً. ونمت إيرادات الأفراد 5.3%، والنواقل والمشغلين 10%، مقابل انخفاض إيرادات قطاع الأعمال 0.9% إلى 1.198 مليار ريال.
وبلغ الربح قبل الاستهلاك والإطفاء وتكاليف التمويل والزكاة والضريبة «إيبيتدا» نحو ملياري ريال في الربع الثالث، مرتفعاً 1.6%. وانخفض هامشه إلى 39.5% من 40.6% قبل عام، لكنه تحسن عن 38.6% في الربع الثاني. وتعني هذه المقارنة أن نمو عدد العملاء يحتاج إلى مواكبة من الإيراد وكفاءة التكلفة للحفاظ على ربحية التشغيل.
الحرب وتوقعات الأسهم في قطاع الاتصالات
تستمر مخاطر الحرب الإقليمية بالتوازي مع جهود الوساطة بين الولايات المتحدة وإيران. وعكست سوق الطاقة هذا التقلب في جلسة 20 أكتوبر، إذ لامس خام برنت 111.99 دولار للبرميل قبل أن يغلق عند 108.79 دولار. وتزيد هذه التحركات صعوبة تقدير تكاليف الطاقة والنقل ومسار التضخم والفائدة.
وبالنسبة إلى موبايلي، قد تؤثر اضطرابات الإمداد في توقيت توريد معدات الشبكات وقطع الغيار أو تكلفتها، بينما قد يضغط تباطؤ نشاط الشركات والسفر على بعض إيرادات الأعمال والتجوال. وفي المقابل، يبقى الاتصال ونقل البيانات من الخدمات الأساسية، ما قد يمنح الطلب قدراً من الاستمرارية؛ وتتوقف المحصلة على مدة الاضطراب ومزيج العملاء والتكاليف.
كما قد تؤثر تقلبات الفائدة في تكلفة إعادة التمويل والالتزامات ذات العائد المتغير. ويمنح انخفاض صافي الدين مساحة مالية أوسع، لكن الإنفاق على الشبكات ومراكز البيانات يظل التزاماً نقدياً. لذلك يرتبط تقييم الاستثمار طويل الأجل بقدرة نمو الخدمات على تغطية الاستثمار والتوزيعات عبر دورات السوق.
التقييم وتوزيعات الأرباح
بلغ مكرر الربحية المتكررة لآخر 12 شهراً نحو 12.28 مرة، مع ربحية سهم متكررة قدرها 4.75 ريال. ويعكس المكرر أرباحاً تاريخية؛ أما استمرار نمو الأرباح فيعتمد على إيرادات القطاعات وهوامش التشغيل وتكاليف التمويل.
وبلغ مجموع توزيعي النصف الثاني 2025 والنصف الأول 2026 نحو 3 ريالات للسهم، بما يعادل عائداً تاريخياً يقارب 5.14% عند سعر 58.35 ريال. وشملت الدفعتان 1.60 ريال و1.40 ريال على التوالي. وحددت الشركة أحقية الدفعة الأخيرة في 30 يوليو، وموعد صرفها في 19 أغسطس، بإجمالي 1.0745 مليار ريال.
الدين والإنفاق الرأسمالي ومستهدفات 2026
بلغ صافي الدين بنهاية سبتمبر 7.227 مليارات ريال، مقابل 7.678 مليارات ريال قبل عام، مع نسبة صافي الدين إلى إيبيتدا عند 0.90 مرة. وبلغ الإنفاق الرأسمالي للربع الثالث 734 مليون ريال، وللأشهر التسعة 2.021 مليار ريال، مقابل 3.629 مليارات ريال للفترة المماثلة، ما يدعم السيولة مع استمرار الاستثمار في الشبكات والألياف ومراكز البيانات.
وتضمنت مستهدفات الشركة لعام 2026 نمواً للإيرادات بنسبة متوسطة إلى مرتفعة من خانة الآحاد، وهامش إيبيتدا بين 37% و38%، ونسبة صافي الدين إلى إيبيتدا بين 0.9 و1.0 مرة، وإنفاقاً رأسمالياً يعادل 18% إلى 20% من الإيرادات. وهذه مستهدفات للإدارة، وليست نتائج محققة للسنة الكاملة.
اقتصاد
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
- أسعار النفط اليوم: برنت قرب 113 دولاراً مع استمرار مخاوف الإمدادات
- ارتفاع أسعار البنزين في ميشيغان وأوهايو بعد تعطل وحدة بمصفاة في إلينوي
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.