
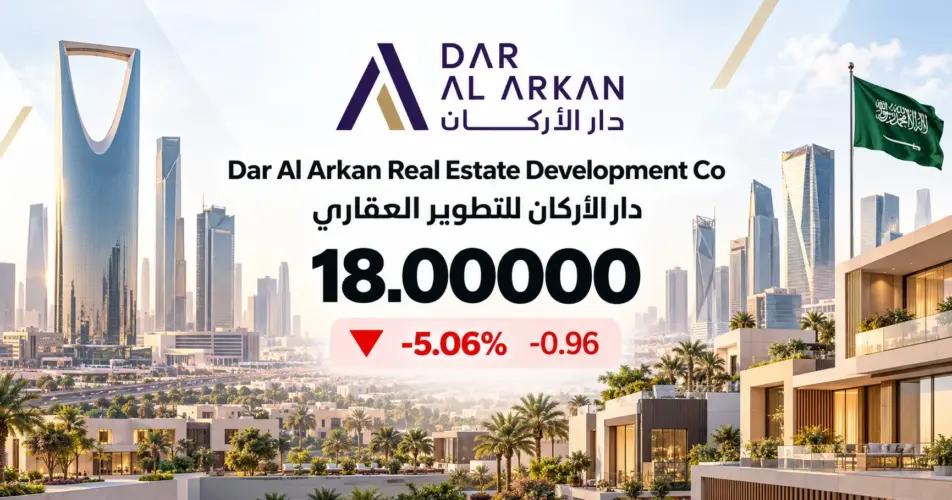
21 أكتوبر 2026، أغلق سهم شركة دار الأركان للتطوير العقاري جلسة الثلاثاء 20 أكتوبر عند 18 ريالاً، متراجعاً 5.06%، بخسارة 0.96 ريال. وتأتي حركة السهم ضمن هبوط واسع في سوق الأسهم السعودي، بينما تكشف نتائج النصف الأول عن نمو المبيعات والأرباح التشغيلية، مع استمرار أثر تكاليف التمويل واحتياجات السيولة على صافي الربح والتدفقات النقدية.
أداء سهم دار الأركان في سوق الأسهم السعودي
| الشركة والرمز | السعر (ريال) | التغير | الكمية المتداولة (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|
| دار الأركان (4300) | 18.00 | -5.06% | 493,751 | 9,028,350 |
افتتح السهم عند 18.90 ريال، وهو أعلى مستوى في الجلسة، مقابل إغلاق سابق عند 18.96 ريال، وأنهى التداول عند أدنى سعر يومي بلغ 18 ريالاً. وبلغ عدد الصفقات 1,659 صفقة، والقيمة السوقية 19.44 مليار ريال على أساس 1.08 مليار سهم. وجاء حجم تداول الأسهم أقل بنحو 22.25% من متوسط الأشهر الثلاثة البالغ 635.03 ألف سهم.
وتراجع المؤشر العام «تاسي» 1.69% إلى 9,952.06 نقطة، بخسارة 171.56 نقطة، وبتداولات بلغت 3.8 مليارات ريال. وانخفضت أسهم 244 شركة مقابل ارتفاع 21 شركة، في جلسة اتسع فيها نطاق التراجع. ورغم خسارة دار الأركان اليومية، بقي السهم مرتفعاً 12.92% منذ بداية العام، مقابل انخفاضه 3.74% خلال الأشهر الثلاثة.
نتائج دار الأركان: نمو المبيعات لا ينتقل بالكامل إلى صافي الربح
أظهرت القوائم المالية للنصف الأول المنتهي في 30 يونيو 2026 إيرادات بلغت 2.343 مليار ريال، بنمو 31.34% سنوياً، وصافي ربح عائد لمساهمي الشركة قدره 499.12 مليون ريال، بزيادة 11.32%. وبلغ الربح التشغيلي 962.90 مليون ريال، مرتفعاً 39.34%.
| البند (مليون ريال) | الربع الثاني 2026 | الربع الثاني 2025 | التغير السنوي |
|---|---|---|---|
| الإيرادات | 1,179.98 | 852.14 | +38.47% |
| إجمالي الربح | 531.80 | 410.85 | +29.44% |
| الربح التشغيلي | 482.88 | 353.43 | +36.63% |
| صافي الربح العائد لمساهمي الشركة | 239.11 | 238.64 | +0.20% |
ورغم نمو الربح التشغيلي للربع الثاني، ارتفعت تكاليف التمويل إلى 290.25 مليون ريال، مقابل 205.96 مليون ريال قبل عام، كما ارتفع مخصص الزكاة إلى 78.22 مليون ريال من 6.51 ملايين ريال. واستوعبت هذه البنود جانباً كبيراً من تحسن التشغيل، فبقي صافي الربح العائد للمساهمين قريباً من مستواه في الفترة المماثلة.
وبلغ هامش إجمالي الربح نحو 45.1%، مقابل 48.2% قبل عام، بينما تحسنت المصروفات العمومية والإدارية. وتعكس المقارنة أهمية مزيج المبيعات وتكلفة التمويل في ربحية المطور العقاري؛ فقد ينمو حجم الإيرادات سريعاً مع بقاء الأثر على الربح النهائي محدوداً.
التدفقات النقدية والديون: رصيد نقدي مرتفع وتوليد تشغيلي محدود
بلغ صافي التدفق النقدي من الأنشطة التشغيلية للنصف الأول 4.25 ملايين ريال، مقابل 144.85 مليون ريال قبل عام. واستوعبت العقارات التطويرية والذمم المدينة جزءاً من النقد المتولد، إلى جانب مدفوعات تكاليف التمويل البالغة 548.46 مليون ريال والزكاة المدفوعة البالغة 121.11 مليون ريال.
وفي المقابل، ارتفع النقد وما في حكمه إلى 8.52 مليارات ريال بنهاية يونيو، من 7.48 مليارات ريال بنهاية 2025، مع تدفق تمويلي صافٍ قدره 1.57 مليار ريال، وتدفق استثماري خارج قدره 531.58 مليون ريال. وتوضح هذه الحركة أن زيادة الرصيد النقدي تزامنت مع الحصول على تمويل، بينما بقي صافي توليد النقد التشغيلي محدوداً.
وبحسب عرض الشركة للمستثمرين، بلغ إجمالي الدين 17.57 مليار ريال وصافي الدين 9.05 مليارات ريال بنهاية الربع الثاني. وشهد الربع إصدار صكوك بقيمة 2.25 مليار ريال، والحصول على مرابحات بنحو 978 مليون ريال، مقابل سداد 317 مليون ريال من تسهيلات المرابحة. وتزيد هذه التركيبة أهمية آجال السداد والتحصيل وكلفة التمويل عند تقييم التوسع.
الحرب وتوقعات الأسهم العقارية
تستمر مخاطر الحرب الإقليمية بالتوازي مع جهود الوساطة بين الولايات المتحدة وإيران. ولامس خام برنت 111.99 دولار للبرميل في جلسة 20 أكتوبر قبل أن يغلق عند 108.79 دولار، مع استمرار التقلب الذي يحيط بتوقعات الطاقة والنقل والتضخم.
بالنسبة إلى المطورين العقاريين، قد تؤدي اضطرابات الشحن أو ارتفاع تكاليف التأمين والنقل إلى زيادة تكلفة مواد البناء أو تأخير توريد التجهيزات. ويتوقف الأثر على دار الأركان على شروط عقود المقاولين والموردين، ومراحل التنفيذ، وقدرة الشركة على إدارة التكلفة وجدول التسليم، خصوصاً في المشروعات التي ترتبط فيها التحصيلات بتقدم الأعمال.
كما قد تؤثر حالة عدم اليقين في توقيت قرارات شراء العقارات واستثمار الأموال، بينما قد ترفع تقلبات العوائد وعلاوات المخاطر تكلفة التمويل الجديد أو إعادة التمويل. وبالنظر إلى حجم الدين، تكتسب سرعة تحويل المبيعات إلى نقد أهمية موازية للهامش المحاسبي، إذ تساعد التحصيلات على تمويل الإنشاءات وخدمة الالتزامات عبر دورات السوق.
تحليل الأسهم: القيمة الدفترية وتوزيعات الأرباح
بلغ مكرر الربحية المتكررة لآخر 12 شهراً نحو 16.41 مرة، عند ربحية سهم متكررة قدرها 1.10 ريال. وتداول السهم عند نحو 0.86 مرة من القيمة الدفترية البالغة 21.03 ريال للسهم. وترتبط قراءة هذه المؤشرات بسرعة تطوير الأصول وبيعها وتحصيل قيمتها، مع مراعاة كلفة الاحتفاظ بالأراضي وتمويلها.
وتبلغ المحفظة العقارية للشركة نحو 26.3 مليار ريال بالتكلفة التاريخية، وتشمل أراضي استثمارية وعقارات ومشروعات تطوير. وتضمن قرار الجمعية العامة المنعقدة في 23 يونيو تفويض مجلس الإدارة بتوزيع أرباح مرحلية، نصف سنوية أو ربع سنوية، عن عام 2026.
تأجيل ميبيم الشرق الأوسط إلى 2027
وفي سياق فعاليات الاستثمار العقاري بالمنطقة، أعلن منظمو «ميبيم الشرق الأوسط» إعادة جدولة الحدث إلى عام 2027، بعدما كان مقرراً عقده في الرياض يومي 20 و21 أكتوبر 2026، على أن تُعلن التفاصيل الإضافية لاحقاً.
اقتصاد
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
- أسعار النفط اليوم: برنت قرب 113 دولاراً مع استمرار مخاوف الإمدادات
- ارتفاع أسعار البنزين في ميشيغان وأوهايو بعد تعطل وحدة بمصفاة في إلينوي
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.