
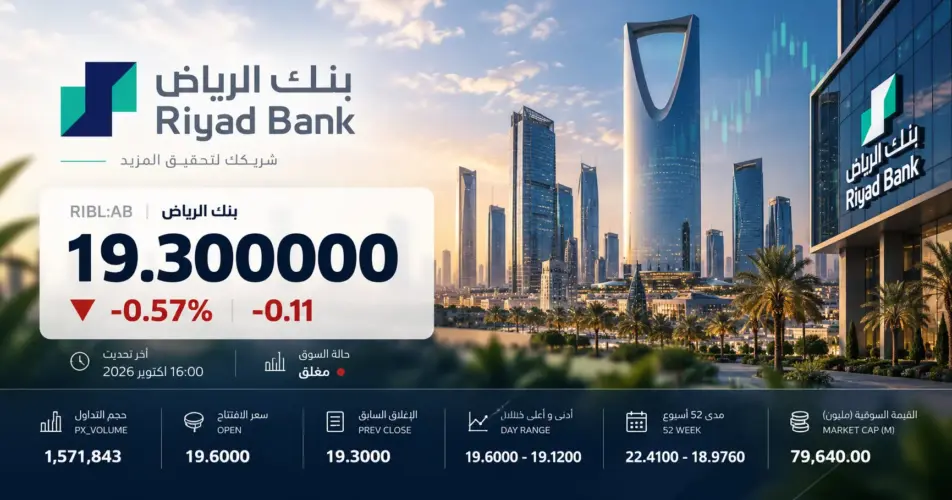
20 أكتوبر 2026، أغلق سهم بنك الرياض جلسة الاثنين 19 أكتوبر عند 19.30 ريال، منخفضاً 0.57%، بخسارة 0.11 ريال. وجاء التراجع ضمن جلسة هابطة في سوق الأسهم السعودي، بينما تضع الحرب والتوترات الإقليمية تكلفة التمويل وجودة الائتمان في صلب تقييم أسهم البنوك، بعد نمو أرباح البنك خلال النصف الأول من العام.
أداء سهم بنك الرياض في سوق الأسهم السعودي
| الشركة والرمز | السعر (ريال) | التغير | الكمية المتداولة (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|
| بنك الرياض (1010) | 19.30 | -0.57% | 1,571,843 | 30,262,164 |
افتتح السهم عند 19.60 ريال، وهو أعلى مستوى للجلسة، وسجل أدنى سعر عند 19.12 ريال، مقارنة بإغلاق سابق عند 19.41 ريال. وبلغ عدد الصفقات 2,878 صفقة، فيما بلغت القيمة السوقية 77.2 مليار ريال. وجاء حجم تداول الأسهم دون متوسط الأشهر الثلاثة البالغ نحو 2.57 مليون سهم.
وفي الجلسة نفسها، فقد المؤشر العام «تاسي» 66.15 نقطة، بما يعادل 0.65%، ليغلق عند 10,123.62 نقطة، مع تراجع أسهم 200 شركة مقابل ارتفاع 63 شركة. وبلغت قيمة التداولات في السوق نحو 3.6 مليارات ريال، ما يضع حركة بنك الرياض ضمن تراجع أوسع للأسهم السعودية.
أرباح بنك الرياض: نمو الإيرادات المصرفية والودائع
حقق بنك الرياض صافي ربح عائداً للمساهمين بنحو 2.65 مليار ريال في الربع الثاني من 2026، مرتفعاً 2% على أساس سنوي. وبلغ صافي ربح النصف الأول نحو 5.26 مليار ريال، بنمو 3.5%، مع ارتفاع إجمالي دخل العمليات إلى نحو 9.35 مليار ريال.
| البند | الفترة | القيمة (مليار ريال، مقربة) | النمو السنوي |
|---|---|---|---|
| صافي الربح العائد للمساهمين | الربع الثاني 2026 | 2.65 | +2.0% |
| صافي الربح العائد للمساهمين | النصف الأول 2026 | 5.26 | +3.5% |
| إجمالي دخل العمليات | النصف الأول 2026 | 9.35 | +3.6% |
| إجمالي الأصول | نهاية يونيو 2026 | 533.6 | +8.5% |
| ودائع العملاء | نهاية يونيو 2026 | 348.3 | +9.9% |
وزاد إجمالي دخل العمليات في الربع الثاني 4.8% إلى نحو 4.74 مليار ريال، مدعوماً بارتفاع صافي دخل العمولات الخاصة والمتاجرة. وفي المقابل، بلغت أعباء انخفاض قيمة الائتمان والأصول المالية الأخرى والاستثمارات مجتمعة نحو 400 مليون ريال، مقابل 309.5 مليون ريال قبل عام، ما يوضح أثر تكلفة المخاطر إلى جانب نمو الدخل.
وزادت ودائع العملاء 9.9% إلى نحو 348.3 مليار ريال، فيما ارتفع إجمالي الأصول إلى نحو 533.6 مليار ريال بنهاية يونيو. ويعزز نمو قاعدة الودائع قدرة البنك على تمويل نشاطه، لكن أثر ذلك في الربحية يتوقف أيضاً على مزيج الودائع وتكلفتها والعائد المحقق من القروض والاستثمارات.
الحرب والفائدة: كيف تنتقل المخاطر إلى البنوك؟
تأتي قراءة القطاع المصرفي مع استمرار الحرب بين الولايات المتحدة وإيران، بالتزامن مع تحركات دبلوماسية لخفض التصعيد. وقد يؤثر تغير المخاطر الإقليمية سريعاً في شهية الاستثمار في الأسهم، بينما ينتقل الأثر التشغيلي إلى البنوك عبر تكلفة الأموال، وطلب الشركات على التمويل، وقدرتها على الوفاء بالتزاماتها.
فإذا ارتفعت تكلفة الودائع أو التمويل بين البنوك بوتيرة أسرع من إعادة تسعير الأصول، فقد يتعرض هامش العائد للضغط. وفي المقابل، قد تستفيد القروض ذات العائد المتغير من ارتفاع معدلات التسعير، لكن النتيجة الصافية تتوقف على آجال الأصول والالتزامات وشروط العقود. لذلك لا يعني ارتفاع الفائدة تلقائياً نمو أرباح البنك.
وقد يرفع اضطراب الشحن أو تأخر المشاريع احتياجات بعض العملاء إلى التمويل، مع احتمال الضغط على قدرتهم على السداد. وكان البنك قد أوضح في قوائم النصف الأول أن التوترات الجيوسياسية تستدعي اختبارات ضغط دورية للمحفظة ومراجعة افتراضات خسائر الائتمان المتوقعة وأوزان السيناريوهات المستقبلية، إضافة إلى مراجعة أدق للتعرضات في القطاعات المتضررة.
صكوك رأس المال والتوزيعات النقدية
وفي تطور تمويلي سابق، أعلن البنك في 10 أغسطس إتمام طرح صكوك رأس مال إضافي من الشريحة الأولى بقيمة 10 مليارات ريال، بعدما بلغت طلبات الاكتتاب نحو 13.6 مليار ريال. ويدعم هذا النوع من الإصدارات القاعدة الرأسمالية وتنويع مصادر التمويل، مع بقاء تكلفته وشروطه جزءاً من تقييم العائد للمساهمين.
أما توزيعات الأرباح عن النصف الأول من 2026، فبلغت 0.64 ريال للسهم بعد خصم الزكاة، بإجمالي نحو 2.55 مليار ريال. وأُعلن القرار في 21 يوليو، وحددت الأحقية في 28 يوليو، والصرف في 10 أغسطس. وهي توزيعات تخص فترة سابقة، وليست دفعة جديدة مستحقة في أكتوبر.
تحليل سهم بنك الرياض: التقييم ومسار الأرباح المقبلة
بلغ مضاعف القيمة الدفترية نحو 1.14 مرة، مع عائد توزيعات نقدية تاريخي يقارب 5.42%. وسجلت ربحية السهم في النصف الأول 1.24 ريال، مقابل 1.21 ريال قبل عام، بعد احتساب أثر تكلفة صكوك الشريحة الأولى في الربح المستخدم لقياس ربحية السهم. وفي الاستثمار طويل الأجل، تتأثر قراءة التقييم بقدرة البنك على المحافظة على الربحية وجودة الأصول وكفاية رأس المال، فيما لا يضمن العائد التاريخي توزيعات مقبلة بالمستوى نفسه.
وعلى صعيد المواعيد المرتبطة بتسعير الفائدة، يعقد الاحتياطي الفيدرالي اجتماعه المقبل يومي 27 و28 أكتوبر، مع إعلان القرار في 28 أكتوبر. ويأتي الاجتماع قبل نهاية الشهر، فيما تتوقف استجابة هوامش البنوك لأي تغير في الفائدة على سرعة إعادة تسعير القروض والودائع ومصادر التمويل الأخرى.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.