
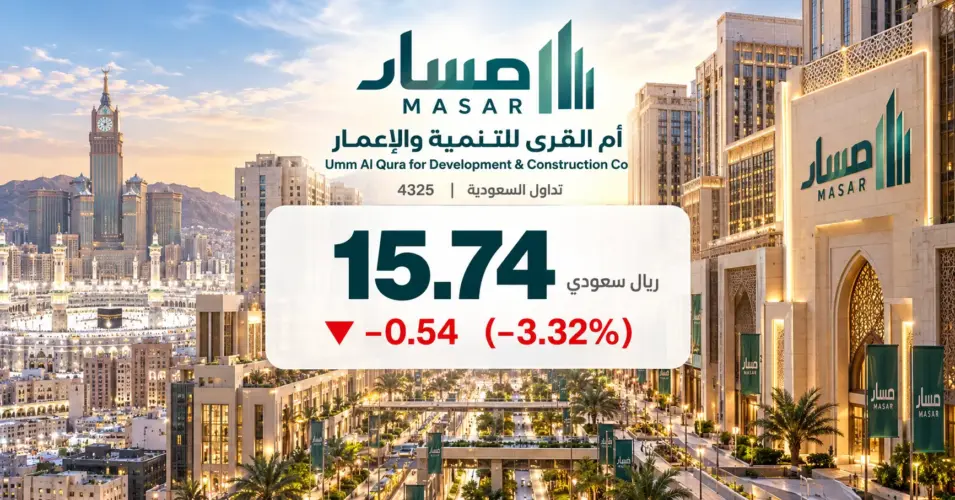
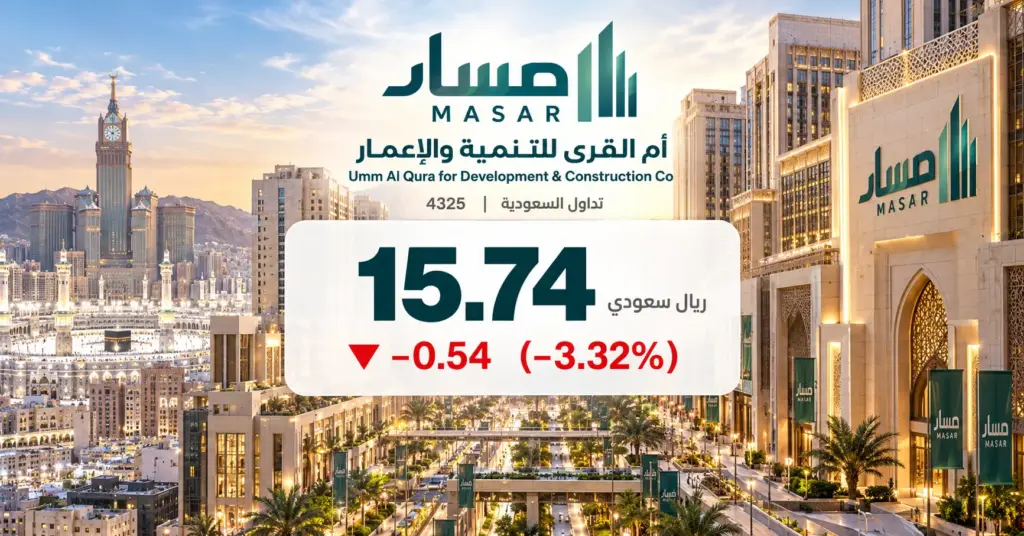
21 أكتوبر 2026، أغلق سهم شركة أم القرى للتنمية والإعمار «مسار» جلسة الثلاثاء 20 أكتوبر عند 15.74 ريال، منخفضاً 3.32%، بخسارة 0.54 ريال. وتظهر نتائج الشركة تفاوتاً بين نمو مبيعات الأراضي في الربع الثاني وتراجع صافي الربح، مع ارتفاع تكلفة التمويل المحملة على قائمة الدخل بعد اكتمال معظم أعمال البنية التحتية.
أداء سهم مسار في سوق الأسهم السعودي
| الشركة والرمز | السعر (ريال) | التغير | الكمية المتداولة (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|
| مسار (4325) | 15.74 | -3.32% | 939,170 | 14,884,188 |
افتتح السهم عند 16.30 ريال، وهو أعلى مستوى في الجلسة، مقارنة بإغلاق سابق عند 16.28 ريال، وسجل أدنى سعر عند 15.68 ريال. وبلغ عدد الصفقات 1,751 صفقة، والقيمة السوقية نحو 22.64 مليار ريال. وجاء حجم تداول الأسهم أقل بنحو 22.7% من متوسط الأشهر الثلاثة البالغ 1.216 مليون سهم، فيما بلغت خسائر السهم منذ بداية العام 8.44%.
وفي السوق السعودي، تراجع المؤشر العام «تاسي» 1.69% إلى 9,952.06 نقطة، بخسارة 171.56 نقطة، وبتداولات قيمتها 3.8 مليارات ريال. وانخفضت أسهم 244 شركة مقابل ارتفاع 21 شركة، بينما جاء هبوط مسار أكبر من نسبة تراجع المؤشر في الجلسة.
نتائج أم القرى: نمو المبيعات لا ينتقل بالكامل إلى الربح
أعلنت الشركة في 3 أغسطس نتائج النصف الأول من 2026، مسجلة إيرادات 995.52 مليون ريال، بانخفاض 15% سنوياً، وصافي ربح 261.03 مليون ريال، متراجعاً 34.14%. وجاء ذلك رغم ارتفاع إيرادات الربع الثاني 36.86%، مع زيادة مبيعات الأراضي.
| البند (مليون ريال) | الربع الثاني 2026 | الربع الثاني 2025 | التغير السنوي |
|---|---|---|---|
| الإيرادات | 915.87 | 669.18 | +36.86% |
| الربح التشغيلي | 359.99 | 248.93 | +44.61% |
| تكاليف التمويل | 131.18 | 6.32 | ارتفاع |
| صافي الربح | 216.10 | 236.68 | -8.70% |
ارتفعت تكاليف التمويل في الربع الثاني إلى 131.18 مليون ريال، مقابل 6.32 ملايين ريال قبل عام. وأوضحت الشركة أنها توقفت عن رسملة تكاليف الاقتراض المرتبطة بأعمال البنية التحتية بالتزامن مع اكتمالها إلى حد كبير، فأصبحت المصروفات تظهر في قائمة الدخل وتضغط على صافي الربح.
وباعت الشركة ست قطع أراضٍ خلال الربع الثاني، مقابل ثلاث قطع قبل عام. ويرتبط جانب كبير من الإيرادات في هذه المرحلة بإتمام صفقات الأراضي، ما يجعل توقيت الإغلاق ومزيج القطع مؤثرين في النتائج الفصلية. لذلك لا تعني القفزة من ربح الربع الأول البالغ 44.93 مليون ريال إلى 216.10 مليون ريال في الربع الثاني استمرار الوتيرة نفسها في الفصول التالية.
جودة الأرباح والتدفقات النقدية
تضمنت نتائج النصف الأول مكاسب بنحو 96.44 مليون ريال من عكس مخصص، ونحو 47.62 مليون ريال من تعديل شروط قروض، ضمن الدخل التشغيلي الآخر. وتدعم هذه البنود الربح المحاسبي، لكنها تختلف في طبيعتها عن الإيراد الناتج من بيع الأراضي أو تأجير الأصول.
وبلغ التدفق النقدي التشغيلي للنصف الأول 1.207 مليار ريال، مقابل 304.25 ملايين ريال قبل عام، مدعوماً بحركة رأس المال العامل، ومنها انخفاض الذمم المدينة التجارية بنحو 550.83 مليون ريال. ووصل النقد بنهاية يونيو إلى 760.52 مليون ريال، بينما بلغ الدين نحو 7.4 مليارات ريال. ويمنح التحصيل سيولة لإعادة استثمار رأس المال وخدمة الدين، مع استمرار اعتماد التدفقات على توقيت الصفقات والمقبوضات.
الحرب وتوقعات الأسهم المرتبطة بالضيافة في مكة
تستمر مخاطر الحرب الإقليمية بالتوازي مع جهود الوساطة بين الولايات المتحدة وإيران. ولامس خام برنت 111.99 دولار للبرميل خلال جلسة 20 أكتوبر قبل أن يغلق عند 108.79 دولار، في انعكاس لتقلب أسعار الطاقة مع التطورات السياسية والأمنية.
بالنسبة إلى مسار، قد تمر الآثار عبر تكلفة مواد البناء والشحن والتأمين، وتوقيت وصول المعدات، وقدرة المستثمرين على تمويل المشروعات. كما قد تؤثر اضطرابات السفر والطيران في الطلب على الضيافة وتوقعات مطوري الفنادق، ثم في سرعة اتخاذ قرارات شراء الأراضي أو تنفيذ المشروعات. وتتوقف المحصلة على مدة الاضطراب ومسارات السفر والتكاليف، ولا يمكن تقدير أثر محدد على أرباح الشركة من هذه العوامل وحدها.
وفي المقابل، قد يدعم تحسن الاستقرار انتظام الزيارات والمشروعات والتمويل. لكن الطلب على الإقامة والخدمات في مكة يتحول إلى عائد للشركة عبر مراحل مختلفة تشمل بيع الأراضي والتأجير والشراكات والتطوير الذاتي، وبآجال وتكاليف متفاوتة؛ وهو ما يجعل مدة التنفيذ ونمو الدخل المتكرر عاملين مؤثرين في الاستثمار طويل الأجل.
تحليل الأسهم: التقييم يرتبط بتكرار الأرباح والتحصيل
بلغ مكرر الربحية المتكررة لآخر 12 شهراً نحو 33.22 مرة، مع ربحية سهم متكررة قدرها 0.47 ريال، بينما بلغ مضاعف القيمة الدفترية نحو 1.40 مرة عند قيمة دفترية 11.21 ريال للسهم بنهاية يونيو. وتعتمد قراءة هذه المؤشرات على طبيعة الأرباح وتوقيت مبيعات الأراضي واحتياجات التطوير والتمويل، وليس على انخفاض السعر وحده.
تطورات مبيعات الأراضي: من الحجز إلى التنفيذ
أعلنت الشركة في 6 سبتمبر انتهاء اتفاقيتي حجز لبيع قطعتي أرض دون إتمام الصفقتين، مع الاحتفاظ بالعربون على أن يُسجل ضمن الدخل الآخر. ويبرز ذلك اختلاف اتفاقيات الحجز عن المبيعات المكتملة، وأهمية شروط الإتمام في تحويل الطلب الاستثماري إلى نتائج وتدفقات.
وفي 1 أكتوبر، أعلنت تنفيذ اتفاقية حجز وبيع أرض لصندوق شرق العاصمة، بعد توقيع عقد البيع في 30 سبتمبر، بقيمة 251.77 مليون ريال. وتبلغ مساحة الأرض 3,341 متراً مربعاً وقيمتها الدفترية نحو 124 مليون ريال، مع توجيه الحصيلة لرأس المال العامل والمشروعات القائمة.
وذكرت الشركة في بيان نشرته يوم 4 أكتوبر أن المشروع المرتبط باتفاقية شرق العاصمة يستهدف تطوير نحو 300 وحدة، بإجمالي استثمارات يبلغ 493 مليون ريال. ويمثل هذا المبلغ تكلفة الاستثمار في المشروع المستهدف، بينما تبلغ قيمة بيع الأرض المعلنة 251.77 مليون ريال.
اقتصاد
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
- أسعار النفط اليوم: برنت قرب 113 دولاراً مع استمرار مخاوف الإمدادات
- ارتفاع أسعار البنزين في ميشيغان وأوهايو بعد تعطل وحدة بمصفاة في إلينوي
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.