
أعادت التقييمات المرتفعة للأسهم وزيادة الاقتراض بغرض الاستثمار وارتفاع عوائد السندات الأميركية إلى الأذهان أزمة وول ستريت عام 1929. لكن التشابه بين بعض المؤشرات لا يعني أن السوق تسير نحو النتيجة نفسها. فظروف التمويل، وحماية الودائع، وقدرة الجهات التنظيمية على الاستجابة تختلف اليوم عما كانت عليه قبل نحو قرن.
تقوم المقارنة المطروحة في الأسواق على سؤال عملي: هل يمكن أن تتحول ضغوط الأسعار والائتمان إلى موجة بيع واسعة؟ والإجابة لا تأتي من مستوى الأسهم وحده، بل من متابعة ما يحدث للتمويل وأرباح الشركات وسوق العمل إذا استمرت الضغوط.
أرقام مسجلة في الماضي والحاضر
| المؤشر | الفترة | القيمة المسجلة |
|---|---|---|
| ذروة مؤشر داو جونز قبل أزمة 1929 | 3 سبتمبر 1929 | 381.17 نقطة |
| أدنى إغلاق لاحق لمؤشر داو جونز | 8 يوليو 1932 | 41.22 نقطة |
| أرصدة الاقتراض في حسابات الهامش الأميركية | أغسطس 2026 | نحو 1.454 تريليون دولار |
| النطاق المستهدف للفائدة الفيدرالية بعد قرار الرفع | 16 سبتمبر 2026 | 3.75% إلى 4% |
| معدل البطالة الأميركية | سبتمبر 2026 | 4.2% |
| الزيادة في الوظائف غير الزراعية | سبتمبر 2026 | 29 ألف وظيفة |
تعرض هذه الأرقام وقائع من فترات ومقاييس مختلفة؛ ولا تصلح المقارنة المباشرة بين قيمة مؤشر عام 1929 وحجم الاقتراض أو مستويات الفائدة اليوم للتنبؤ بمسار السوق.
أين يكمن التشابه مع 1929؟
شهدت أواخر عشرينيات القرن الماضي صعوداً قوياً للأسهم، رافقه شراء واسع بالاقتراض. وكان بعض المستثمرين يدفعون جزءاً صغيراً من قيمة الأسهم ويقترضون الباقي، ما جعل محافظهم شديدة التأثر بأي انخفاض في الأسعار. وبعد بلوغ داو جونز ذروته في سبتمبر 1929، دخل السوق في تراجع حاد استمر لسنوات.
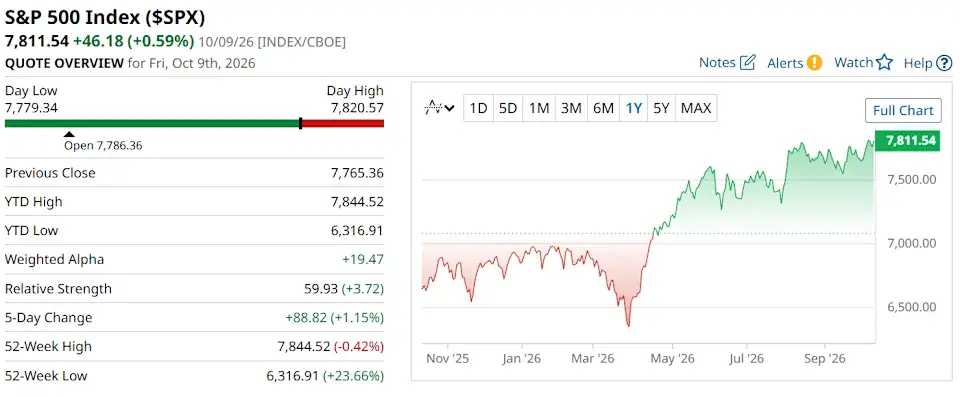
اليوم يثير ارتفاع الاقتراض في حسابات الهامش قلق بعض المحللين أيضاً. وقد تؤدي الخسائر إلى ضغوط بيع إضافية إذا اضطر مستثمرون ممولون بالاقتراض إلى خفض مراكزهم. لكن حجم الدين بالدولار وحده لا يوضح مستوى الخطر؛ إذ ينبغي النظر كذلك إلى حجم السوق، وشروط الاقتراض، وقدرة المستثمرين على تحمل الخسائر.
ما الذي يختلف هذه المرة؟
من الفروق الأساسية وجود تأمين على الودائع وأدوات لدعم سيولة النظام المصرفي لم تكن متاحة بالصورة نفسها عام 1929. وقد تساعد هذه الحماية على منع اضطراب الأسواق من التحول إلى موجة واسعة من تعثر البنوك. وهي، مع ذلك، لا تضمن بقاء أسعار الأسهم مرتفعة ولا تمنع حدوث تصحيح كبير.
كذلك لا يكفي قرار رفع الفائدة الأميركية الأخير للقول إن السياسة النقدية الحالية تماثل ظروف 1929. فالأثر الفعلي للفائدة يعتمد على التضخم وعوائد السندات وشروط الائتمان. وقد تصبح العوائد طويلة الأجل مصدراً للضغط على تقييمات الأسهم حتى إذا لم يرفع الاحتياطي الفيدرالي الفائدة مجدداً.
خمسة جوانب تستحق المتابعة
يركز كاتب التحليل على فروق العائد بين سندات الشركات عالية المخاطر والسندات الحكومية، وعوائد سندات الخزانة، وسوق العمل، ونتائج الشركات، ومدى مشاركة الأسهم المختلفة في صعود السوق. اتساع الضغوط في هذه الجوانب معاً سيكون أكثر دلالة من تراجع مؤشر واحد خلال جلسة تداول.
الخلاصة أن استدعاء عام 1929 مفيد لفهم أثر الاقتراض المفرط والتقييمات المرتفعة، لكنه لا يشكل توقعاً بانهيار مماثل. وستعتمد الصورة المقبلة على ما تكشفه البيانات ونتائج الشركات فعلياً، وعلى قدرة النظام المالي على امتصاص أي صدمة.
اقتصاد
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
- أسعار النفط اليوم: برنت قرب 113 دولاراً مع استمرار مخاوف الإمدادات
- ارتفاع أسعار البنزين في ميشيغان وأوهايو بعد تعطل وحدة بمصفاة في إلينوي
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.