
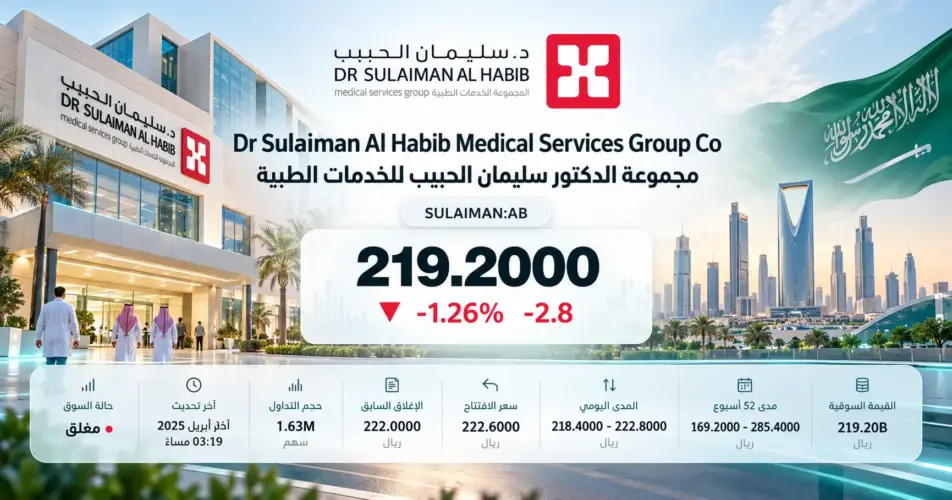
20 أكتوبر 2026، أغلق سهم سليمان الحبيب جلسة الاثنين 19 أكتوبر عند 219.20 ريال، متراجعاً 1.26%، بخسارة 2.80 ريال. ويأتي أداء مجموعة الدكتور سليمان الحبيب للخدمات الطبية في وقت تتزايد فيه أهمية تحويل توسع المستشفيات إلى نمو مستدام للأرباح، مع مخاطر تفرضها الحرب والتوترات الإقليمية على الإمداد والتنقل وتكاليف التشغيل.
أداء سهم سليمان الحبيب في سوق الأسهم السعودي
| الشركة والرمز | السعر (ريال) | التغير | الكمية المتداولة (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|
| سليمان الحبيب (4013) | 219.20 | -1.26% | 102,056 | 22,500,068 |
افتتح السهم عند 221.20 ريال، مقابل إغلاق سابق عند 222 ريالاً، وتحرك بين 219 و222 ريالاً. وسجلت التعاملات 1,762 صفقة، فيما بلغت القيمة السوقية 76.72 مليار ريال. وجاء حجم تداول الأسهم دون متوسط الأشهر الثلاثة البالغ نحو 135.1 ألف سهم، لكنه ارتفع عن مستوى الجلسة السابقة البالغ نحو 21.7 ألف سهم.
وبقي السهم مرتفعاً 2.43% خلال ثلاثة أشهر، مقابل تراجع 14.71% منذ بداية العام و21.43% خلال 12 شهراً. وعلى مستوى السوق السعودي، خسر المؤشر العام «تاسي» 66.15 نقطة، أو نحو 0.65%، ليغلق عند 10,123.62 نقطة، بتداولات بلغت 3.6 مليارات ريال. وتجاوز انخفاض سهم المجموعة نسبة تراجع المؤشر في الجلسة.
نتائج الربع الثاني: نمو المبيعات أسرع من صافي الربح
أظهرت النتائج المعلنة في 26 يوليو نمو إيرادات الربع الثاني 2026 بنسبة 18.38% إلى 4.006 مليارات ريال، وارتفاع صافي الربح 12.12% إلى 662.66 مليون ريال. وعزت المجموعة نمو الإيرادات إلى زيادة المراجعين والإشغال في المستشفيات، وتحسن مبيعات الصيدليات وقطاع الحلول، مع مساهمة المستشفيات حديثة التشغيل.
| البند (مليون ريال) | الربع الثاني 2026 | الربع الثاني 2025 | التغير السنوي |
|---|---|---|---|
| الإيرادات | 4,006.45 | 3,384.33 | +18.38% |
| الربح التشغيلي | 770.41 | 644.87 | +19.47% |
| صافي الربح العائد للمساهمين | 662.66 | 591.02 | +12.12% |
وبلغ هامش صافي الربح نحو 16.54%، مقابل 17.46% قبل عام، بانخفاض يقارب 0.92 نقطة مئوية. وأوضحت المجموعة أن التكاليف الثابتة للمستشفيات الجديدة حدّت جزئياً من نمو الأرباح خلال مرحلة التدرج التشغيلي. فزيادة أعداد المرضى تساعد في توزيع هذه التكاليف على حجم نشاط أكبر، بينما تبقى سرعة الوصول إلى الاستخدام الأمثل للطاقة عاملاً مؤثراً في الهوامش.
وللنصف الأول، زادت الإيرادات 13.76% إلى نحو 7.44 مليارات ريال، مقابل نمو صافي الربح 1.56% إلى نحو 1.166 مليار ريال. وتكشف الفجوة بين وتيرتي النمو أهمية كفاءة تشغيل الطاقة المضافة في تحليل سهم سليمان الحبيب، إلى جانب اتساع شبكة الخدمات.
أخبار سليمان الحبيب: تحديثات الخدمات التخصصية
في تصريحات نُشرت يوم 20 أكتوبر، أوضح الدكتور محمد أنور، استشاري أمراض الكلى والباطنة، أن وحدة غسيل الكلى بمستشفى المجموعة في الفيحاء بجدة تقدم خدمات للحالات الحرجة والطارئة والمزمنة، بمشاركة كوادر طبية وتمريضية ومتخصصين في التغذية والخدمة الاجتماعية. ويعرض هذا التحديث نطاق الخدمة العلاجية القائمة، من دون إعلان قيمة استثمار أو إيرادات إضافية.
وفي تصريحات نُشرت يوم 18 أكتوبر، استعرض الدكتور المعتصم بالله طرابلسي، رئيس مركز أمراض وجراحة القلب في المستشفى نفسه، خدمات المركز للكبار والأطفال، بما فيها القسطرة والجراحات وعلاج الجلطات الحادة على مدار الساعة. ويعكس تنوع التخصصات اتساع الخدمات داخل الشبكة، بينما يتحدد أثرها المالي بحجم النشاط الفعلي وتكاليف تقديمه.
الحرب: استمرارية العلاج وتكاليف الإمداد
مع استمرار التوتر العسكري الإقليمي وجهود التهدئة بين واشنطن وطهران، تحتفظ الرعاية الطبية الأساسية والطارئة بطلب يرتبط بالحاجة إلى العلاج. لكن اضطرابات التنقل أو السفر قد تؤثر في بعض المواعيد والإجراءات الاختيارية أو حركة المرضى القادمين من خارج مناطق المستشفيات. ويختلف حجم الأثر بحسب موقع المنشأة وطبيعة خدماتها ومرضاهـا.
وقد يؤدي تأخر الشحن أو ارتفاع التأمين إلى زيادة تكلفة وصول الأدوية والمستهلكات والأجهزة الطبية، أو إطالة مهلة توريدها. ويتوقف انعكاس ذلك على التشغيل على المخزون وتنوع الموردين والبدائل وشروط الشراء. كما قد ينعكس تعطل وصول الأجهزة على تجهيز المستشفيات الجديدة أو صيانتها، من دون أن يعني ذلك وقوع تعطيل فعلي في منشآت المجموعة.
وتستمر التزامات الرواتب والصيانة والتجهيز خلال تدرج تشغيل المستشفيات الجديدة، ما يجعل الإشغال والتحصيل من شركات التأمين عنصرين مهمين للسيولة. وفي الاستثمار في الأسهم، قد تضغط زيادة علاوة المخاطر أيضاً على أسعار الأسهم ومكرراتها حتى لدى الشركات التي تواصل نمو نشاطها؛ لذلك يرتبط تقييم القطاع الصحي بكل من الأداء التشغيلي وظروف السوق المالية.
التقييم وتوزيعات الأرباح
بلغ مكرر الربحية لآخر 12 شهراً نحو 32.48 مرة، مع ربحية سهم سنوية متحركة قدرها 6.75 ريال، وعائد توزيعات نقدية تاريخي بنحو 2.20%. ويجعل هذا التقييم استمرار نمو الربح وتحسن الاستفادة من المستشفيات الجديدة عنصرين مؤثرين في الاستثمار طويل الأجل. أما العائد التاريخي فيستند إلى توزيعات سابقة ولا يضمن قيمة التوزيعات المقبلة.
وكان مجلس الإدارة قد قرر في 25 يوليو توزيع 465.5 مليون ريال عن الربع الثاني 2026، بواقع 1.33 ريال للسهم على 350 مليون سهم. وحدد الإعلان المنشور في 26 يوليو تاريخ الأحقية في 30 يوليو، وموعد بدء الصرف في 17 أغسطس 2026.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.