
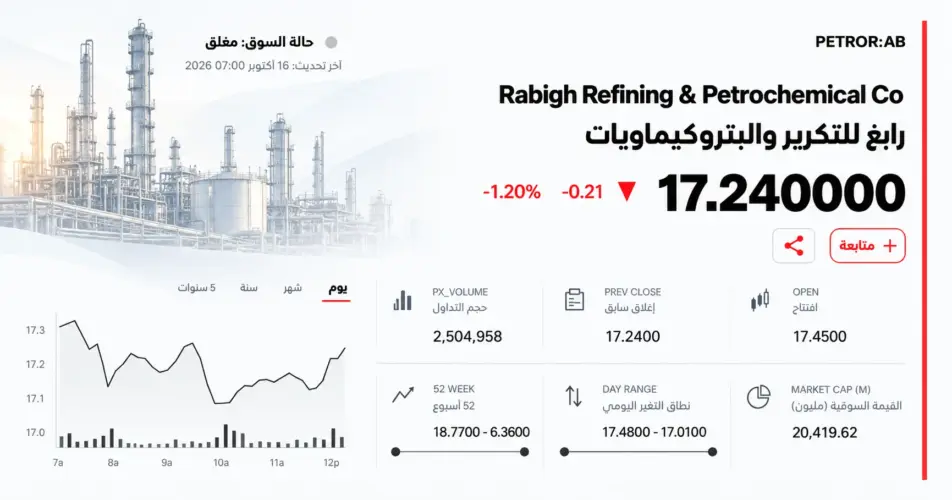
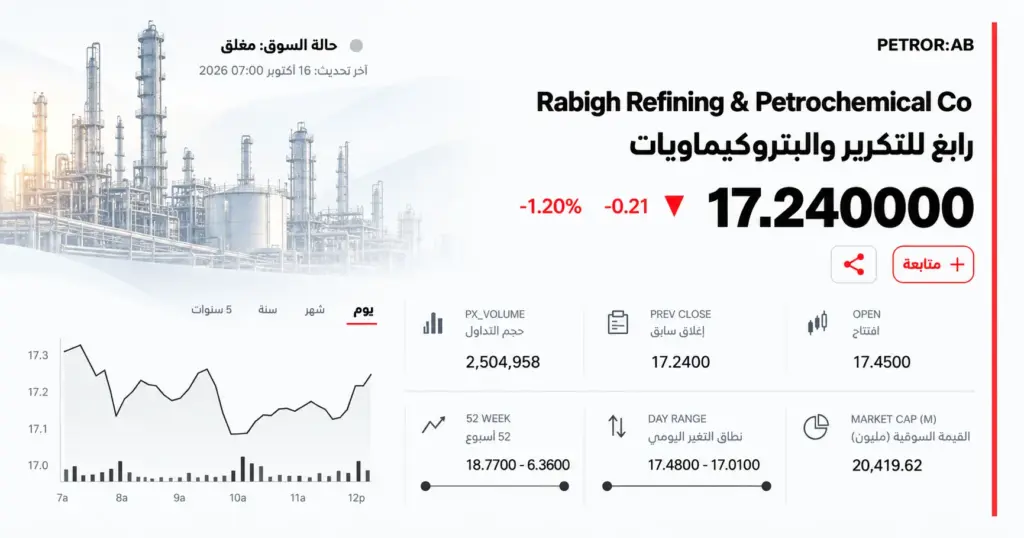
17 أكتوبر 2026، أنهى سهم بترو رابغ جلسة الخميس 15 أكتوبر عند 17.24 ريال، منخفضاً 0.21 ريال بنسبة 1.20%، بتداول 2,504,958 سهماً. ومع استمرار التصعيد في الشرق الأوسط، تبرز قدرة الشركة على الحفاظ على هوامش التكرير والبتروكيماويات وانتظام الشحنات، بعدما سجلت تحولاً إلى الربحية في الربع الثاني.
مكاسب أسبوعية رغم تراجع جلسة الخميس
| الشركة | الإغلاق (ريال) | التغير (ريال) | التغير النسبي | الكمية المتداولة (سهم) |
|---|---|---|---|---|
| بترو رابغ (2380) | 17.24 | -0.21 | -1.20% | 2,504,958 |
افتتح السهم عند 17.45 ريال، وتحرك بين 17.01 و17.48 ريال. ورغم تراجع الجلسة الأخيرة، أنهى الأسبوع بمكاسب بلغت 3.23% مقارنة بإغلاق الأسبوع السابق عند 16.70 ريال، بينما تراجع مؤشر السوق السعودية تاسي بنحو 2.6% خلال الأسبوع المنتهي في 15 أكتوبر.
أرباح الربع الثاني تتجاوز 2.66 مليار ريال
أظهرت نتائج الربع الثاني المنتهي في 30 يونيو 2026 صافي ربح بلغ 2.661 مليار ريال، مقابل خسارة قدرها 1.366 مليار ريال في الفترة المقابلة من 2025. وارتفعت الإيرادات إلى 20.367 مليار ريال، فيما بلغ هامش صافي الربح نحو 13.06%.
| البند (مليون ريال) | الربع الثاني 2026 | الربع الثاني 2025 |
|---|---|---|
| الإيرادات | 20,366.85 | 3,946.81 |
| إجمالي الربح (الخسارة) | 3,258.78 | -1,025.55 |
| الربح (الخسارة) التشغيلي | 3,022.91 | -1,104.11 |
| صافي الربح (الخسارة) | 2,660.62 | -1,365.92 |
وعزت الشركة التحسن إلى ارتفاع معدلات تشغيل المصانع والكميات المباعة وتحسن هوامش المنتجات المكررة والبتروكيماوية، إلى جانب انخفاض تكاليف التمويل. وتأثرت المقارنة السنوية أيضاً بتوقف شامل للصيانة الدورية استمر نحو 60 يوماً في الربع المقابل من 2025.
وبالمقارنة مع الربع الأول من 2026، ارتفعت الأرباح 81.51% والإيرادات 37.15%. ويقدم ذلك دليلاً إضافياً على تحسن الأداء مقارنة بالربع السابق، إلى جانب أثر انخفاض قاعدة المقارنة السنوية بسبب الصيانة.
ماذا قالت الشركة عن أثر الحرب؟
أفادت بترو رابغ في قوائم النصف الأول بأن موقع مجمعها على البحر الأحمر وعدم اعتماده على الممرات المتأثرة في الفترة جنّبا عملياتها الأثر السلبي، وأن ظروف السوق المرتبطة بالتطورات الجيوسياسية دعمت النتائج.
وتمنح هذه الإفادة موقع المجمع أهمية في تقييم المخاطر، لكن امتداد المواجهات وتغير مناطق التهديد قد يغيران ظروف النقل لاحقاً. ومن زاوية تحليلية، يتوقف الأثر على وجهة الشحنات وتوافر السفن والتأمين وشروط التسليم، فضلاً عن استمرار وصول اللقيم وتشغيل الوحدات.
شح الديزل يدعم الأسعار.. والشحن يضغط على الهوامش
في تقريرها الصادر في 14 أكتوبر، قدرت وكالة الطاقة الدولية انخفاض صادرات الديزل العالمية في سبتمبر بنحو 700 ألف برميل يومياً على أساس سنوي. لكنها أشارت أيضاً إلى أن ارتفاع تكاليف الخام والشحن ضغط على هوامش المصافي في أوروبا وآسيا.
وتوضح هذه المعادلة أن ارتفاع أسعار الوقود قد يفتح فرصة للمصافي القادرة على الإنتاج والتسليم، بينما قد تلتهم زيادة تكلفة اللقيم والنقل جزءاً من المكاسب. وبالنسبة لبترو رابغ، تتحدد الاستفادة بالفارق بين أسعار منتجاتها وتكاليف مدخلاتها وتشغيلها، وبالكميات المباعة فعلياً.
أما البتروكيماويات، فتتأثر أيضاً بطلب الصناعات التحويلية وقدرتها على تمرير ارتفاع التكاليف إلى العملاء. وإذا أضعفت الحرب النشاط الاقتصادي، فقد تتعرض بعض المنتجات لضغط الطلب حتى مع ارتفاع أسعار الطاقة. وكانت وكالة الطاقة قد توقعت تراجع الطلب العالمي على النفط بمتوسط 2.6 مليون برميل يومياً في 2026.
تحسن النقد يحتاج إلى قراءة دورة رأس المال العامل
| البند | الفترة أو التاريخ | القيمة (مليار ريال) |
|---|---|---|
| صافي النقد من الأنشطة التشغيلية | النصف الأول 2026 | 10.933 |
| صافي النقد من الأنشطة الاستثمارية | النصف الأول 2026 | -1.648 |
| صافي النقد من الأنشطة التمويلية | النصف الأول 2026 | -3.047 |
| إجمالي الأصول | 30 يونيو 2026 | 69.379 |
| إجمالي الالتزامات | 30 يونيو 2026 | 52.229 |
| حقوق المساهمين | 30 يونيو 2026 | 17.150 |
ساهمت زيادة الدائنين التجاريين والأرصدة الدائنة الأخرى بنحو 9.292 مليار ريال في النقد التشغيلي للنصف الأول، بينما استوعبت زيادة الذمم التجارية المدينة 4.778 مليار ريال. ويتأثر هذا النقد بتوقيت التحصيل والسداد، إلى جانب الربحية التشغيلية.
ومن منظور المستثمر، يتيح تحسن الهوامش والسيولة أساساً لتقييم التعافي، لكن تكرار أرباح ربع استثنائي يتوقف على ظروف المنتج واللقيم واستقرار التشغيل. وقد يؤدي ارتفاع المخاطر الجيوسياسية إلى زيادة العائد المطلوب على السهم، حتى مع تحسن الأرباح، ما يجعل انتظام التسليم والتحصيل أكثر أهمية خلال التصعيد.
قروض أقل ورصيد نقدي أعلى في نهاية يونيو
انخفضت القروض والتسهيلات إلى 14.279 مليار ريال في نهاية يونيو، مقابل 16.990 مليار ريال في نهاية 2025، مع التزامات تأجير منفصلة بلغت 7.917 مليار ريال. وكانت الأصول المتداولة 21.222 مليار ريال مقابل التزامات متداولة 30.122 مليار ريال؛ وأكدت الإدارة اعتمادها على التدفقات التشغيلية والترتيبات التجارية الداعمة لإدارة دورة رأس المال العامل.
وبلغ النقد وما في حكمه 7.072 مليار ريال في 30 يونيو، مقارنة مع 833.3 مليون ريال في بداية السنة، إلى جانب وديعة لأجل بقيمة 1.125 مليار ريال.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.