
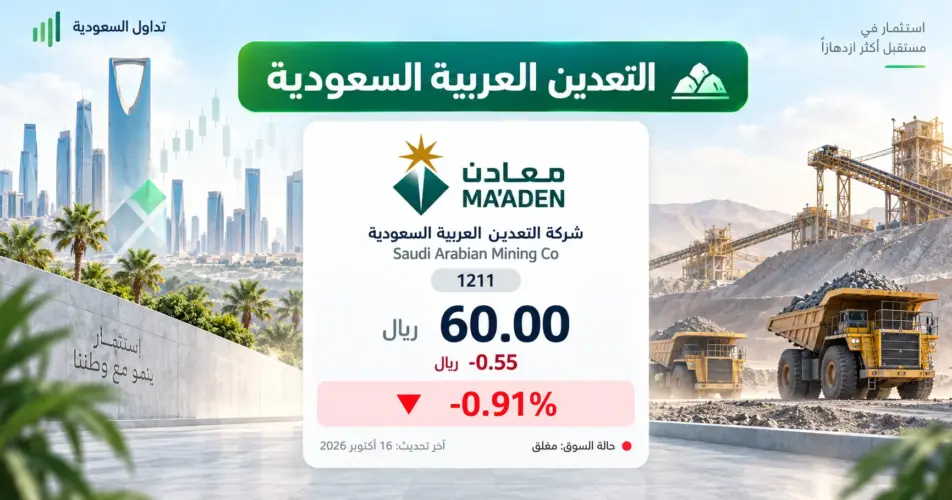
17 أكتوبر 2026، أغلق سهم معادن جلسة الخميس 15 أكتوبر عند 60 ريالاً، متراجعاً 0.55 ريال بنسبة 0.91%، بتداول 953,901 سهماً بلغت قيمتها 56.81 مليون ريال. وتزامن ذلك مع إعلان موافقة المساهمين على شراكة تعدين مع أرامكو، في وقت يختلف فيه أثر التصعيد الإقليمي على أنشطة الشركة بين دعم أسعار بعض السلع والضغط على اللقيم والشحن.
تداولات معادن في جلسة 15 أكتوبر
| الشركة | الإغلاق (ريال) | التغير (ريال) | التغير النسبي | الكمية (سهم) | قيمة التداول (ريال) |
|---|---|---|---|---|---|
| معادن (1211) | 60.00 | -0.55 | -0.91% | 953,901 | 56,814,142 |
افتتح السهم عند 60.50 ريال، وهو أعلى مستوى له خلال الجلسة، بينما سجل أدنى سعر عند 59 ريالاً. وبلغ تراجعه الأسبوعي نحو 3.85% مقارنة بإغلاق الأسبوع السابق عند 62.40 ريال.
موافقة على مشروع مشترك برأسمال أولي 197.5 مليون ريال
أعلنت معادن في 15 أكتوبر نتائج جمعيتها العامة العادية السادسة عشرة، متضمنة الموافقة على اتفاقية مساهمين بين شركة معادن للذهب والمعادن الأساسية القابضة، المملوكة بالكامل لها، وشركة أرامكو السعودية للتطوير. وتستهدف الاتفاقية تأسيس مشروع مشترك لتطوير واستغلال الثروات المعدنية في الدرع العربي، برأسمال مدفوع أولي يبلغ 197.5 مليون ريال.
وتنص ترتيبات الشراكة على امتلاك معادن 51% مقابل 49% لأرامكو. وتمثل موافقة المساهمين خطوة في استكمال مشروع الاستكشاف والتعدين، بعد توقيع اتفاقية المساهمين في أغسطس؛ أما مساهمته التشغيلية فتتوقف على استكمال الإجراءات ونتائج الاستكشاف ودراسات التطوير والتمويل.
ارتفاع صافي الربح يرافقه انخفاض في الربح التشغيلي
سجلت معادن في الربع الثاني من 2026 صافي ربح عائداً للمساهمين قدره 2.175 مليار ريال، بزيادة 13.19% على أساس سنوي، مع نمو الإيرادات 16.18%. وفي المقابل، تراجع إجمالي الربح 3.82% والربح التشغيلي 7.70%، ما يعكس تفاوت أداء الأنشطة والتكاليف.
| البند (مليون ريال) | الربع الثاني 2026 | الربع الثاني 2025 | التغير السنوي |
|---|---|---|---|
| الإيرادات | 10,939.23 | 9,415.77 | +16.18% |
| إجمالي الربح | 3,388.61 | 3,523.31 | -3.82% |
| الربح التشغيلي | 2,362.71 | 2,559.91 | -7.70% |
| صافي الربح العائد للمساهمين | 2,175.27 | 1,921.84 | +13.19% |
وعزت الشركة زيادة صافي الربح إلى انخفاض تكلفة التمويل وارتفاع حصتها من أرباح الاستثمارات المحاسبة بطريقة حقوق الملكية وزيادة الإيرادات التشغيلية الأخرى. أما ضغوط الربحية التشغيلية فشملت تكاليف اللقيم والخدمات اللوجستية في الفوسفات وزيادة مصروفات الاستكشاف. وبلغ صافي الربح العائد للمساهمين في النصف الأول 3.811 مليار ريال، بزيادة 9.77%.
الفوسفات: ارتفاع السعر يصطدم بقيود الكبريت والإنتاج
أظهرت نتائج الربع الثاني ارتفاع متوسط سعر بيع فوسفات ثنائي الأمونيوم المحقق 28% إلى 863 دولاراً للطن، لكن الإنتاج انخفض 28% إلى 1.230 مليون طن. وتراجع هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك في قطاع الفوسفات إلى 24%، مقابل 47% قبل عام، مع تحديات الكبريت والخدمات اللوجستية التي أفصحت عنها الشركة.
ومن زاوية تحليلية، يمكن أن تدعم اضطرابات الإمدادات أسعار الأسمدة، بينما يؤدي نقص الكبريت أو ارتفاع تكلفته إلى تقييد الإنتاج وتقليص الهامش. وإذا طال زمن الشحن أو ارتفعت تكاليف التأمين، فقد تتأخر التسليمات والتحصيلات أيضاً، ما يزيد احتياجات رأس المال العامل. لذلك تعتمد استفادة معادن من ارتفاع الأسعار على توافر المدخلات وقدرتها على بيع وشحن إنتاجها.
الذهب والألمنيوم يقدمان دعماً مختلفاً
في الربع الثاني، ارتفع إنتاج الذهب 10% إلى 118 ألف أوقية، وزاد متوسط سعر البيع المحقق 33% إلى 4,413 دولاراً للأوقية. وارتفع متوسط سعر بيع الألمنيوم المحقق 51% إلى 3,915 دولاراً للطن، وحقق نشاط الألمنيوم أفضل أداء مالي فصلي له منذ التأسيس، وفق الشركة.
وقد يدعم الطلب على الملاذات الآمنة أسعار الذهب خلال التصعيد، لكن نتائج نشاط التعدين تبقى مرتبطة بالكميات والتكلفة التشغيلية والأسعار المحققة فعلياً. أما الألمنيوم، فقد يستفيد سعره من تعطل إمدادات المنافسين، بينما قد تضغط كلفة الطاقة والشحن وضعف الطلب الصناعي على الهوامش والكميات المباعة. ويمنح تنوع الأنشطة معادن مصادر دعم متعددة، مع بقاء مخاطر كل نشاط مختلفة.
السيولة والاستثمار في ظل اضطراب سلاسل الإمداد
| البند خلال النصف الأول 2026 | القيمة (مليون ريال) |
|---|---|
| صافي النقد من الأنشطة التشغيلية | 2,083.45 |
| صافي النقد من الأنشطة الاستثمارية | -3,043.54 |
| صافي النقد من الأنشطة التمويلية | 456.26 |
| النقد وما في حكمه في نهاية الفترة | 10,079.71 |
بلغ صافي النقد التشغيلي 2.083 مليار ريال في النصف الأول، مقابل صافي نقد مستخدم في الاستثمار قدره 3.044 مليار ريال. ويزيد ذلك أهمية انتظام التحصيل وتوقيت الإنفاق على المشروعات عند تقييم القدرة على تمويل التوسع خلال الاضطراب.
وفي نهاية يونيو، بلغ إجمالي الأصول 125.720 مليار ريال، مقابل التزامات قدرها 54.285 مليار ريال. ولا تعادل الالتزامات كلها قروضاً؛ إذ تتضمن أيضاً بنوداً تشغيلية وأخرى غير تمويلية، فيما بلغ النقد وما في حكمه نحو 10.080 مليارات ريال.
وبالنسبة للمستثمر، تتمثل المسألة الأساسية في استدامة هوامش الذهب والألمنيوم، وتحسن توافر الكبريت وتسليمات الفوسفات، وتحول الأرباح إلى نقد. وقد ترفع المخاطر الجيوسياسية العائد المطلوب على السهم وتحد من أثر الأخبار الإيجابية على تقييمه، حتى مع استمرار خطط النمو.
مجلس الإدارة الجديد يبدأ دورته في 25 أكتوبر
وافقت الجمعية أيضاً على انتخاب مجلس إدارة للدورة التي تبدأ في 25 أكتوبر 2026 وتستمر ثلاثة أعوام حتى 24 أكتوبر 2029.
أخبار
- سهم Moderna يهبط 17.6% بعد تسرب بيانات لقاح الميلانوما رغم نتائج إيجابية للتجربة
- التحالف ينفي تهديد السعودية للتجمعات القبلية والمدنية في اليمن
- SpaceX تتفاوض للوصول إلى 80 ألف موقع خلوي لبناء شبكة اتصالات أميركية
- أسهم الرقائق تفقد أكثر من 3 تريليونات دولار: مستوى 11 ألف نقطة تحت الاختبار
- أسواق الأسهم تتراجع مع تجدد الضغوط على التكنولوجيا وقفزة أسعار النفط
التعليقات (0)
نرحب بآرائكم. يرجى الالتزام بالاحترام عند المشاركة.
لا توجد تعليقات منشورة بعد. كن أول من يشارك رأيه.